Credit Score Kya Hai Aur Ise Kaise Badhayein? (2026 Beginners Guide)
Home loan, personal loan ya credit card ke liye apply kiya hai aur bank ne aapka application reject kar diya? Ya phir loan mila to interest rate itna zyada laga ki EMI budget se bahar ho gayi? Iske peeche ek chhota sa 3-digit number ho sakta hai — aapka credit score.
Zyadatar log is number ko tab yaad karte hain jab kaam kharab ho chuka hota hai. Lekin jo log samajh jaate hain ki credit score kya hai aur ise kaise badhaya jaata hai, wo kam interest par loan lete hain, jaldi approvals paate hain, aur hazaaron rupaye bachat karte hain. Chaliye aasan bhasha mein poori baat samajhte hain.
Credit Score Kya Hai?
Credit score ek 3-digit number hota hai (aam taur par 300 se 900 ke beech) jo batata hai ki aap udhaar lene-layak kitne bharosemand hain — yaani aap waqt par paise lautane ke maamle mein kitne zimmedar hain. Bank aur NBFCs isi score ko dekhkar faisla karte hain ki aapko loan dena hai ya nahi, kitna dena hai, aur kitne interest rate par dena hai.
India mein credit score banane ka kaam mukhya roop se 4 credit bureaus karte hain — CIBIL (TransUnion CIBIL), Experian, Equifax aur CRIF High Mark. Inmein sabse zyada istemal CIBIL score ka hota hai, isliye log aksar “CIBIL score” aur “credit score” ko ek hi cheez samajh lete hain.
Aam taur par score ka matlab:
- 750–900: Bahut badhiya — loans aasaani se milte hain, sabse kam interest rate
- 650–749: Theek-thaak — loan mil sakta hai, lekin interest thoda zyada ho sakta hai
- 550–649: Kamzor — approval mushkil, interest rate zyada
- 300–549: Bahut kamzor — loan milna lagbhag namumkin
Credit Score Kaise Banta Hai? (5 Mukhya Factors)
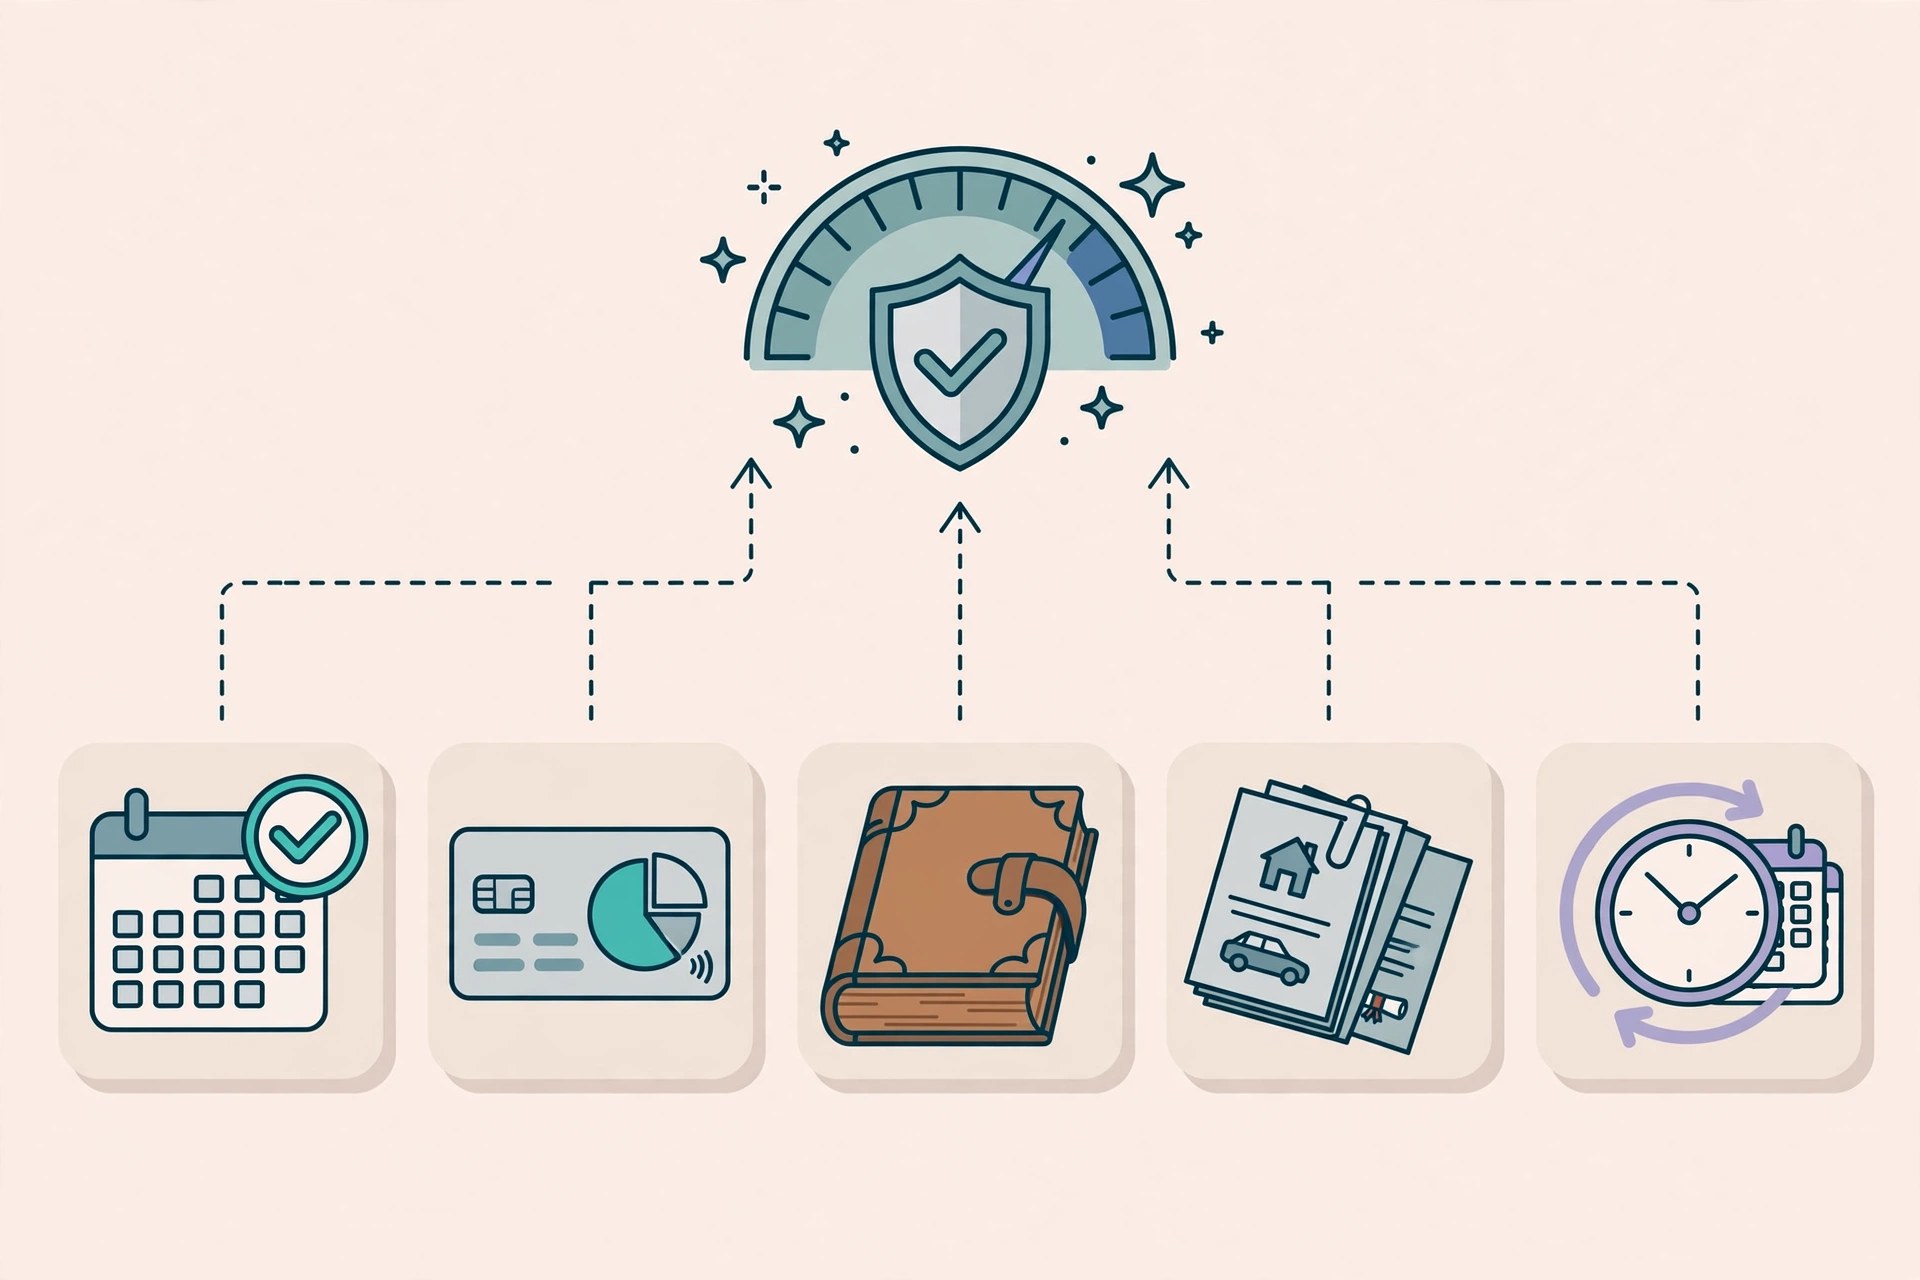
Credit bureaus aapke past financial behaviour ko 5 factors par tolte hain:
1. Payment History (Sabse Bada Factor ~35%)
Waqt par EMI aur credit card bill chukana sabse important hai. Ek bhi missed payment score ko tezi se gira sakta hai, khaas taur par agar delay 30 din se zyada ho jaye. Ek chhota sa ₹500 ka bill bhi, agar na chukaya jaye, to record mein “default” ke roop mein darj ho sakta hai.
2. Credit Utilization Ratio (~30%)
Aapke total credit limit ka kitna hissa aap istemal karte hain. Agar aapke credit card ki limit ₹1 lakh hai aur aap har mahine ₹80,000 kharch karte hain, to utilization 80% hoga — jo bank ki nazar mein “credit-hungry” behaviour hai. Aam taur par ise 30% se neeche rakhna behtar mana jaata hai.
3. Credit History Ki Lambai (~15%)
Purana credit account achha hota hai. Agar aapka sabse purana credit card 7 saal purana hai, to ye aapke pakke track record ka saboot hai. Isliye sabse purana card band karna aam taur par sahi nahi mana jaata — jab tak us par koi bhaari annual fee na ho.
4. Credit Mix (~10%)
Sirf credit card ya sirf personal loan rakhne se behtar hai healthy mix — jaise ek secured loan (home loan) aur ek unsecured product (credit card). Ye dikhata hai ki aap alag-alag tarah ke udhaar sambhal sakte hain.
5. Naye Credit Applications (~10%)
Thode samay mein bahut saare loan ya credit card applications karna score gira sakta hai, kyunki har application par bank “hard inquiry” karta hai. Aam taur par 6 mahine mein 1–2 se zyada hard inquiries se bachna behtar hai.
Credit Score Kaise Check Karein? (Free Tarike)
Aap apna credit score bilkul free mein check kar sakte hain:
1. Bureau ki official website se: CIBIL, Experian ya CRIF ki site par jaakar free report lein (saal mein ek free report ka adhikaar hai).
2. Banking apps se: Kai banks apne netbanking/app mein free credit score dikhate hain.
3. RBI ke niyam: Credit bureaus ko ek saal mein kam se kam ek free full credit report dena hota hai.
Dhyaan rahe: Khud apna score check karne se (“soft inquiry”) score par koi asar nahi padta. Ye ek common galatfehmi hai.
Credit Score Kaise Badhayein? (9 Practical Tips)
1. Har Bill Waqt Par Chukayein
Auto-pay ya UPI autopay lagayein taaki EMI aur credit card ka due kabhi miss na ho. Ye sabse tez asar dalne wala kadam hai.
2. Utilization 30% Se Neeche Rakhein
₹1 lakh limit par ₹25,000–30,000 se zyada kharch na karein. Agar kharcha zyada hai, to limit badhane ki request karein (limit badhne se utilization apne aap kam ho jayega).
3. Full Payment Karein, Minimum Due Nahi
Credit card par sirf “minimum due” chukana sabse mehenga aadat hai — baki rashi par 36–42% saalana tak interest lag sakta hai, aur high outstanding balance utilization bhi badhata hai.
4. Purane Accounts Band Na Karein
Sabse purana credit card band karne se aapki credit history chhoti ho jaati hai. Agar annual fee hai to bank se “lifetime free” mein convert karne ki baat karein.
5. Ek Saath Bahut Applications Na Karein
Loan ya card ke liye “apply karo aur dekho” wala approach score ko nuksaan pahunchata hai. Pehle eligibility check karein (soft check), phir apply karein.
6. Chhota Secured Product Shuru Karein
Agar credit history hi nahi hai (NTC — “No To Credit” customer), to FD-backed credit card ya chhota consumer durable loan lekar waqt par chukayein — 6–12 mahine mein history banne lagti hai.
7. Co-applicant Ya Guarantor Mat Banein Bina Soche
Kisi aur ke loan mein guarantor banne par uska default aapke score par bhi asar dalta hai.
8. Apni Credit Report Mein Galtiyan Check Karein
Kabhi-kabhi report mein purana closed loan “active” dikhta hai ya koi aisi inquiry hoti hai jo aapne ki hi nahi. Bureau ki site se dispute raise karke ise theek karvayein — ye free hai.
9. EMI Bounce Se Bachein
Account mein EMI se pehle paise rakhein. Bounced EMI par bank penalty to lagata hi hai, report mein bhi negative entry jaati hai.
Credit Score Kitne Time Mein Badhta Hai?
Ye sabse zyada poocha jaane wala sawaal hai, aur iska seedha jawaab hai: ye aapki situation par nirbhar karta hai.
- Chhoti galtiyan (jaise high utilization): 1–3 billing cycles mein sudhaar dikh sakta hai
- Missed payments: 6–12 mahine lagataar sahi behaviour ke baad score recover hota hai
- Settlement ya default: 2–3 saal tak asar reh sakta hai, lekin waqt ke saath uska vajan kam hota hai
Yaad rakhein — credit score marathon hai, sprint nahi. Lagataar sahi aadatien hi score banati hain.
Credit Score Se Judi Common Mistakes
1. Score check karne se darna — Soft inquiry se score nahi girta, lekin na check karne se galtiyan pata nahi chalti.
2. “No credit history” ko achha samajhna — Zero history bhi bank ko pasand nahi; chhota secured product behtar hai.
3. Credit card ko ATM ki tarah istemal karna — Cash withdrawal par turant interest lagta hai, grace period nahi milta.
4. Loan “settle” karke khush hona — Settlement ka matlab bank ne nuksaan uthaya; report mein “settled” status “closed” se kamzor hota hai.
5. Doston ke liye guarantor banna — Dosti apni jagah, financial liability apni jagah.
Credit Score Par FAQs
Q1. Kya credit score check karne se score kam hota hai?
Nahi. Khud score check karna “soft inquiry” hoti hai jiska score par zero asar padta hai. Score tabhi prabhavit hota hai jab bank loan application par “hard inquiry” karta hai.
Q2. 750+ score ke liye kitna samay lagta hai?
Agar aapki koi badi negative entry nahi hai to lagataar 12–18 mahine ke sahi behaviour (waqt par payment + kam utilization) mein 700+ aur usse upar pahunchna aam taur par sambhav hota hai.
Q3. Kya debit card se credit score banta hai?
Nahi. Debit card aapke apne paise ka istemal hai, udhaar ka nahi — isliye iski koi entry credit report mein nahi jaati.
Q4. Loan pre-close karne se score badhta hai ya ghatta hai?
Waqt se pehle loan band karna aam taur par negative nahi hota, lekin agar aapke paas wahi ek active credit account tha to “credit mix” aur history par halka asar pad sakta hai. Overall, debt-free hona hamesha behtar hai.
Conclusion
Credit score aapki financial izzat ka number hai — aur achhi khabar ye hai ki ye aapke haath mein hai. Waqt par payment, 30% se kam utilization, aur samajhdaari se liye gaye credit products — bas itni si discipline se aap 750+ ke club mein pahunch sakte hain.
Aaj hi apna free credit score check karein, report mein koi galti ho to theek karvayein, aur ek- ek karke upar diye tips apnayein. 6 mahine baad jab aap dobara score dekhenge, farq khud nazar aayega.
Disclaimer: Ye article sirf general educational information ke liye hai, professional financial advice nahi hai. Koi bhi financial decision lene se pehle certified financial advisor se salah zaroor lein.