Last updated: 19 October 2026 | Fact-checked by CorpRetail Editorial Team
Jab aapne pehli baar mutual fund ka naam suna hoga, to dimaag me sabse pehle "SIP" ya "share market" ka khayal aaya hoga. Lekin mutual fund ki duniya me ek aisa hissa bhi hai jo share market ke utaar-chadhav se thoda door, dheere-dheere aur aam taur par stable tareeke se paisa badhane par focus karta hai — debt mutual funds.
Bahut se beginners sochte hain ki debt fund matlab FD jaisa guaranteed return. Yehi sabse badi galatfahmi hai. Debt fund me paisa doobne ka risk kam hota hai, lekin risk zero nahi hota — aur 2023 ke baad se inka tax treatment bhi badal chuka hai, jise samjhe bina aap galat ummeed laga sakte hain.
Is guide me hum simple bhasha me samjhenge: debt fund kya hai, kaise kaam karta hai, SEBI ke 16 official types kaun se hain, risk kahan se aata hai, factsheet me kya dekhein, 2026 me tax ka niyam kya hai, aur aapke liye kaun sa fund sahi ho sakta hai.
Is Article Me
- Debt Mutual Fund Kya Hai: Basic Se Samjho
- Debt Fund Kaise Kaam Karta Hai: ₹10,000 Ka Example
- Debt Fund Ke 16 Types: SEBI Ki Official Categories
- Fund Aapka Paisa Kahan Lagata Hai: Portfolio Samjho
- Debt Fund Mein Risk Kya Hai? ('Safe' Nahi, 'Safer' Hai)
- Factsheet Mein Kya Dekhein: 7-Point Checklist
- Taxation 2026: Slab Rate Wala Naya Niyam
- Debt Fund vs FD vs PPF: Comparison
- Kaun Sa Debt Fund Kiske Liye: Time Horizon Guide
- Beginners Ki 7 Common Mistakes
- FAQs
- Conclusion
Debt Mutual Fund Kya Hai: Basic Se Samjho
Debt mutual fund ek aisa mutual fund hai jo aapka paisa shares ki jagah karz (debt) wale instruments me lagata hai — jaise government bonds, company ke bonds, treasury bills aur commercial papers.
Simple analogy se samjho:
- Equity fund = aap business me hissedaar (partner) bante ho. Munafa zyada ho sakta hai, lekin nuksaan ka risk bhi zyada.
- Debt fund = aap paise udhaar dene wale (lender) bante ho. Aapko nishchit samay par byaaj milta hai, aur muddat poori hone par mool rakam wapas.
SEBI ke niyam ke hisaab se, debt fund apne corpus ka zyadatar hissa fixed-income securities me lagata hai. Isliye inke returns aam taur par equity fund se kam volatile hote hain — matlab roz-roz ke bhaav me tez utaar-chadhav kam dikhta hai.
Ek zaroori baat: debt fund me returns guaranteed nahi hote. FD ya PPF ki tarah yahan koi fixed 7% ya 8% ka vaada nahi milta. Fund ka NAV (net asset value) roz badalta hai, aur kharab market me ye neeche bhi ja sakta hai.
Debt Fund Kaise Kaam Karta Hai: ₹10,000 Ka Example
Maan lijiye 100 investors ne ₹10,000-₹10,000 lagaye. Fund ke paas kul ₹10 lakh ka corpus ho gaya. Ab fund manager is paise se khareedta hai:
- ₹4 lakh ke government bonds (10 saal, ~7% byaaj)
- ₹3 lakh ke bade PSU/company ke bonds (5 saal, ~7.5% byaaj)
- ₹2 lakh ke treasury bills (91 din, ~6.5% byaaj)
- ₹1 lakh cash (nikasi ke liye)
Har mahine in bonds se byaaj (coupon) aata hai, jo fund ki value me judta hai. Saal ke end me fund ki NAV badh jaati hai — aur aapki units ki keemat bhi.
Lekin yahan ek twist hai. Bond ki keemat aur byaaj dar (interest rate) ka ulta rishta hota hai:
| Haalat | Kya hota hai | Asar |
|---|---|---|
| RBI byaaj dar badhata hai | Purane kam-byaaj wale bonds ki keemat girti hai | Debt fund ki NAV neeche ja sakti hai |
| RBI byaaj dar ghatata hai | Purane zyada-byaaj wale bonds ki keemat badhti hai | Debt fund ki NAV upar ja sakti hai |
Isi ko interest rate risk kehte hain — aur ye debt fund ka sabse bada risk hai. Jitne lambe samay ke bonds fund me honge, ye asar utna hi tez hoga.
Example: Agar fund me 10-saal ke bonds zyada hain aur RBI ne repo rate 0.5% badha diya, to fund ki NAV 3-4% tak gir sakti hai. Isliye debt fund ko "FD jaisa safe" samajhna galat hai — FD me aapka principal nishchit rehta hai, debt fund me NAV roz badalti hai.
Debt Fund Ke 16 Types: SEBI Ki Official Categories
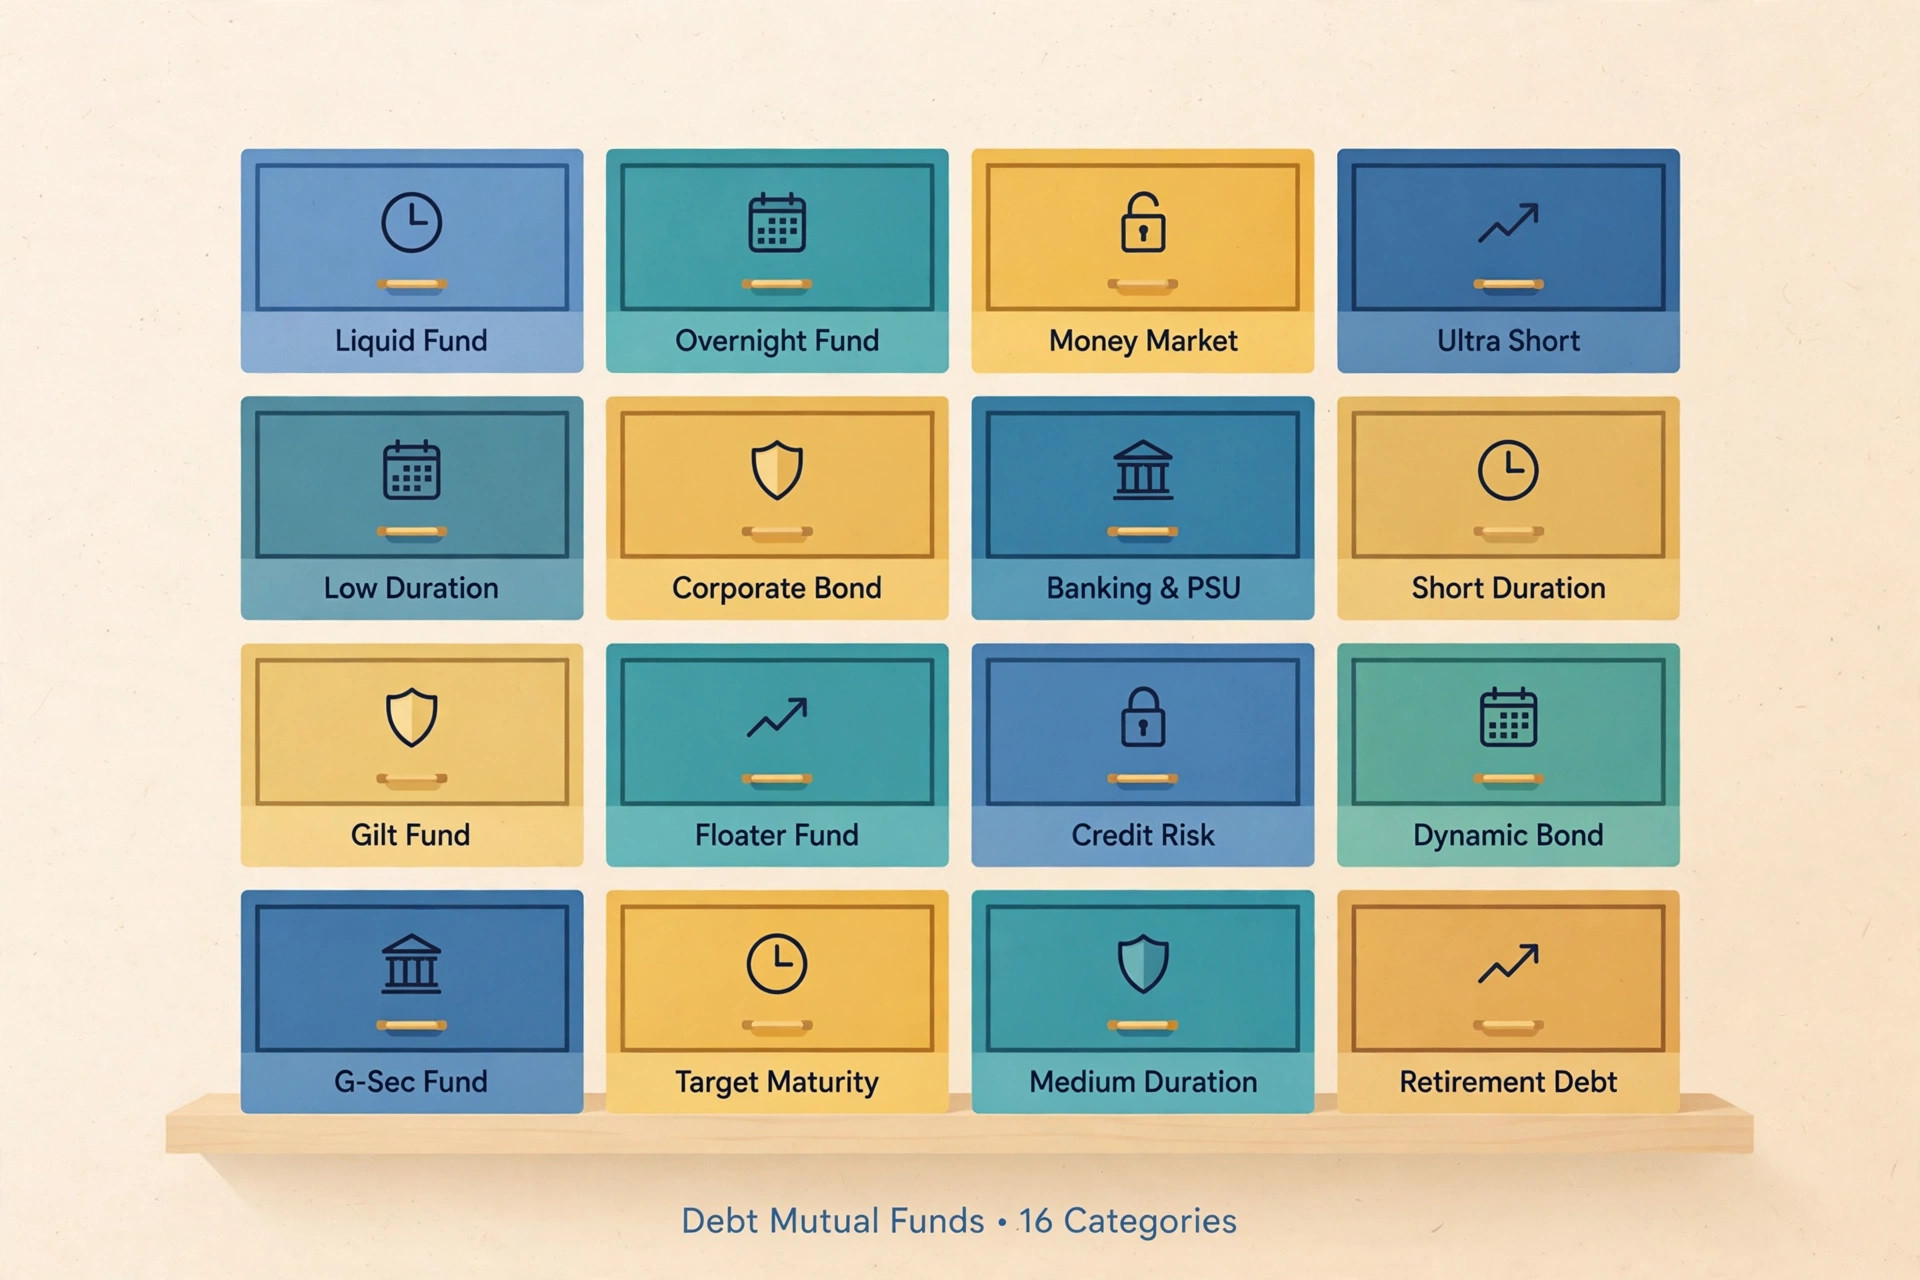
2017 me SEBI ne mutual fund schemes ko standardize kiya tha, aur debt funds ke liye 16 official categories tay ki hain. Har category me fund ko minimum kitna aur kis type ke instruments me lagana hai, ye nishchit hai. Neeche poori list hai:
| # | Category | Duration / Rule | Aam taur par kiske liye |
|---|---|---|---|
| 1 | Overnight Fund | 1 din ki maturity wale instruments | 1-2 din ka surplus cash |
| 2 | Liquid Fund | Maturity 91 din tak | Emergency fund ka hissa, 1-3 mahine |
| 3 | Ultra Short Duration | Macaulay duration 3-6 mahine | 3-6 mahine ka goal |
| 4 | Low Duration Fund | Macaulay duration 6-12 mahine | 6-12 mahine ka goal |
| 5 | Money Market Fund | Maturity 1 saal tak | 6-12 mahine, thoda zyada return chahiye |
| 6 | Short Duration Fund | Macaulay duration 1-3 saal | 1-3 saal ka goal |
| 7 | Medium Duration Fund | Macaulay duration 3-4 saal | 3-4 saal ka goal |
| 8 | Medium to Long Duration | Macaulay duration 4-7 saal | 4-7 saal ka goal |
| 9 | Long Duration Fund | Macaulay duration 7 saal se zyada | 7+ saal, rate-cut cycle ka fayda |
| 10 | Dynamic Bond Fund | Duration fund manager tay kare | Rate cycle samajhne wale investors |
| 11 | Corporate Bond Fund | Kam se kam 80% AA+ aur usse upar rated corporate bonds | 2-3 saal, quality par focus |
| 12 | Credit Risk Fund | Kam se kam 65% AA aur usse neeche rated bonds | Zyada risk lene wale, samajh ke saath |
| 13 | Banking & PSU Fund | Kam se kam 80% banks, PSU, PFI ke instruments | 2-3 saal, safety + return ka balance |
| 14 | Gilt Fund | Kam se kam 80% government securities | 3-5 saal, zero credit risk chahiye |
| 15 | Gilt with 10-Year Constant Duration | Kam se kam 80% G-sec, 10 saal duration | Rate-cut ka poora fayda, risk ke saath |
| 16 | Floater Fund | Kam se kam 65% floating-rate instruments | Badhti byaaj daron wale daur me |
Beginners ke liye sabse kaam ki categories aam taur par ye 5 hoti hain: Liquid, Ultra Short Duration, Money Market, Short Duration, aur Corporate Bond/Banking & PSU Fund. Baaki categories tab samjho jab basic pakad me aa jaye.
Macaulay duration kya hai? Ye ek number hai jo batata hai ki fund byaaj daron ke badlav ke prati kitna sensitive hai. Duration jitni lambi, byaaj dar badalne par NAV me utna bada asar. Yehi wajah hai ki chhote goals ke liye chhoti duration wale fund chune jaate hain.
Fund Aapka Paisa Kahan Lagata Hai: Portfolio Samjho
Debt fund ka portfolio in cheezon se banta hai:
- Government Securities (G-Sec): Sarkar dwara jaari bonds. Credit risk lagbhag zero, kyunki sarkar apna karz chukane me default aam taur par nahi karti.
- Treasury Bills (T-Bills): 91/182/364 din ki sarkari short-term securities.
- Corporate Bonds: Companies dwara jaari bonds. Company jitni majboot, byaaj utna kam; company jitni kamzor, byaaj utna zyada (risk premium).
- Commercial Papers (CP): Badi companies ke short-term (1 saal tak) karz-patra.
- PSU Bonds: Sarkari companies (NTPC, PFC jaise) ke bonds — aam taur par achhi rating wale.
Credit rating samjho: Rating agencies (CRISIL, ICRA, CARE) har bond ko grade deti hain:
| Rating | Matlab | Risk level |
|---|---|---|
| AAA | Sabse majboot, default ka risk sabse kam | Bahut kam |
| AA | Bahut majboot | Kam |
| A | Theek-thaak, lekin dikkat me kamzor pad sakta hai | Madhyam |
| BBB | Investment-grade ki aakhri seedhi | Madhyam-zyada |
| BB aur neeche | Speculative / junk — default ka khatra zyada | Zyada |
Rule of thumb: Fund ke portfolio me AAA aur sovereign (sarkari) papers ka hissa jitna zyada, credit risk utna kam. Factsheet me "credit quality" ya "rating profile" wala hissa zaroor dekho.
Debt Fund Mein Risk Kya Hai? ('Safe' Nahi, 'Safer' Hai)
Debt fund ko aksar "safe investment" keh diya jaata hai. Sahi shabd "relatively safer" hai — equity se kam jokhim, lekin jokhim poori tarah khatm nahi. 4 main risk samjho:
1. Interest Rate Risk (sabse bada)
Upar example me dekha — byaaj dar badhne par bond ki keemat girti hai. Lambi duration wale fund me ye asar tez hota hai. Agar aapko 1 saal me paise chahiye aur aapne long-duration fund le liya, to rate hike ke time NAV gir sakti hai aur aapko nuksaan par nikalna pad sakta hai.
2. Credit Risk (default ka khatra)
Agar koi company jiska bond fund ne khareeda hai, byaaj ya mool chukane me chook jaye (default), to fund ki NAV gir jaati hai. 2020 me kuch debt schemes ko isi wajah se bhaari nuksaan hua tha, aur kuch schemes to band (wind-up) karni padi thi. Isliye credit risk fund (kam rating wale bonds) me zyada return ke saath zyada khatra bhi hota hai.
3. Liquidity Risk
Mandee ya ghabrahat ke time kuch bonds ko bechna mushkil ho jaata hai. Agar bahut se investors ek saath paise nikaalne lagen, to fund manager ko bonds saste me bechne pad sakte hain — jiska asar NAV par padta hai.
4. Inflation Risk
Agar fund 7% ka return de raha hai aur mehngai (inflation) 6% hai, to aapka asli (real) return sirf ~1% hua. Tax katne ke baad to ye aur kam ho sakta hai. Isliye hamesha post-tax, post-inflation return socho.
| Risk | Kab zyada hota hai | Kaise kam karein |
|---|---|---|
| Interest rate risk | Lambi duration, rate-hike cycle | Goal ke hisaab se sahi duration chuno |
| Credit risk | Kam rating wale bonds, credit risk fund | AAA/sovereign-heavy fund chuno |
| Liquidity risk | Chhota fund, kam AUM, stress period | Bade AUM wale fund chuno |
| Inflation risk | Lambi avadhi, kam return | Return ko inflation se compare karo |
Factsheet Mein Kya Dekhein: 7-Point Checklist
Koi bhi debt fund chunne se pehle uski monthly factsheet (fund house ki website par free milti hai) me ye 7 cheezein zaroor dekho:
- Modified Duration: Byaj dar 1% badalne par NAV kitni badlegi, iska andaza. Goal se match karo — chhota goal = chhoti duration.
- Yield to Maturity (YTM): Agar saare bonds maturity tak rakhe jayein to expected annual return. Expense ratio ghata kar dekho — yehi aapka expected return hai, guaranteed nahi.
- Expense Ratio: Fund chalane ki fees. Debt fund me returns waise hi seemit hote hain, isliye 0.5% vs 1.5% ka farq bada padta hai. Direct plan aam taur par regular plan se sasta hota hai.
- Credit Quality: AAA + Sovereign ka kul hissa kitna hai? 80%+ ho to credit risk kam.
- Average Maturity: Portfolio ke bonds aam taur par kab mature honge — aapke goal se mel khana chahiye.
- AUM (Assets Under Management): Bahut chhota fund (₹100-200 crore se kam) liquidity risk badha sakta hai.
- Exit Load: Jaldi nikaalne par katne wala charge. Liquid fund me aam taur par 7 din ke baad zero hota hai.
Formula yaad rakho: YTM − Expense Ratio = aapka lagbhag expected return (tax se pehle). Agar YTM 7.5% hai aur expense ratio 1% hai, to ummeed ~6.5% ki karo — aur is par tax alag se lagega.
Taxation 2026: Slab Rate Wala Naya Niyam
Ye section sabse important hai, kyunki Finance Act 2023 ne debt fund ka tax poori tarah badal diya. Bahut si purani websites ab bhi galat (purana) niyam batati hain — sahi niyam ye hai:
| Units khareede | Holding period | Tax treatment |
|---|---|---|
| 1 April 2023 ya uske baad | Kitni bhi avadhi ho | Hamesha aapke income tax slab rate par tax — LTCG ka fayda bilkul nahi, indexation nahi |
| 1 April 2023 se pehle | 24 mahine ya kam | Slab rate par tax |
| 1 April 2023 se pehle | 24 mahine se zyada | 12.5% LTCG (bina indexation, 23 July 2024 ke baad bechne par) |
Iska seedha matlab: Agar aapne 2023 ke baad debt fund khareeda, to chahe 3 mahine rakho ya 10 saal — munafa aapki salary/business income me judkar aapke slab (5%, 20%, 30%) ke hisaab se tax hoga. Pehle 3 saal rakhne par 20% indexation wala fayda milta tha — wo ab khatm ho chuka hai.
Example: Aap 30% slab me hain. Debt fund me ₹1 lakh lagaya, 3 saal me ₹1.21 lakh hua (₹21,000 munafa). Tax = 30% × ₹21,000 = ₹6,300 (+ 4% cess). Haath me bacha ~₹14,700 ka munafa. Ab isi ko FD se compare karo — FD ka byaaj bhi slab rate par tax hota hai. Matlab tax ke lihaj se debt fund aur FD ab lagbhag ek jaise ho gaye hain — debt fund ka fayda sirf liquidity aur rate-cycle me NAV badhne ki sambhavna me bacha hai.
Ek aur trap: Ek debt fund se doosre debt fund me switch karna bhi tax ke liye redemption (bikri) maana jaata hai. Switch ke din munafe par tax lagega, aur naye fund me nayi purchase date se niyam lagega. (Sources: Income Tax Department, SEBI)
Debt Fund vs FD vs PPF: Comparison
| Point | Debt Mutual Fund | Bank FD | PPF |
|---|---|---|---|
| Return | Market-linked, YTM ke aas-paas (guaranteed nahi) | Fixed, pehle se tay | Sarkar tay karti hai (Oct-Dec 2026: 7.1%) |
| Risk | NAV ghat-badh sakti hai; credit risk bhi | DICGC insured (₹5 lakh tak) | Sovereign guarantee |
| Liquidity | 1-2 din me paise (exit load lag sakta hai) | Todne par penalty | 15 saal lock-in (shartein ke saath nikasi) |
| Tax (2026) | Slab rate (post-Apr 2023 units) | Byaaj par slab rate | EEE — poori tarah tax-free |
| Minimum investment | SIP ₹500-1000 se shuru | ₹1,000 se | ₹500/saal |
| Best for | 3 mahine-3 saal ke goals, emergency fund ka hissa | Capital protection chahiye | Lambe samay ka tax-free goal |
Bottom line: PPF tax-free lambi avadhi ke liye behtareen hai; FD poonji ki suraksha ke liye; debt fund beech ke goals (kuch mahine se 2-3 saal) ke liye jahan FD se thoda behtar liquidity ya return ki ummeed ho — lekin risk samajh kar.
Kaun Sa Debt Fund Kiske Liye: Time Horizon Guide
Sabse bada niyam: fund ki duration aapke goal ki avadhi se match honi chahiye. Neeche simple guide:
| Paise kab chahiye | Aam taur par suitable category | Kyun |
|---|---|---|
| 1-7 din | Overnight Fund | NAV me lagbhag koi halchal nahi |
| 1-3 mahine | Liquid Fund | Emergency fund ka hissa rakhne ke liye popular |
| 3-6 mahine | Ultra Short Duration | Thoda zyada YTM, halka duration risk |
| 6-12 mahine | Money Market / Low Duration | 1 saal tak ke goals |
| 1-3 saal | Short Duration / Corporate Bond / Banking & PSU | Stable goals: gaadi, shaadi, down payment |
| 3-5 saal | Medium Duration / Dynamic Bond / Gilt | Rate-cut cycle ka fayda uthane ke liye |
| 5+ saal | Long Duration / Gilt 10-Yr | Sirf tab jab rate-cycle samajh aata ho |
Practical steps — shuru kaise karein:
- Goal aur samay tay karo: Paise kab chahiye, ye likho. Iske bina fund chunna andhere me teer chalana hai.
- Upar wali table se category chuno: Duration goal se match karo.
- 2-3 fund shortlist karo: Factsheet me YTM, expense ratio, credit quality (AAA+sovereign %) compare karo.
- Direct plan me SIP ya lump sum: Chhote goals ke liye lump sum, lambe ke liye SIP bhi chal sakta hai. Regular plan ke bajay direct plan me expense ratio kam hota hai.
- Saal me ek baar review karo: Duration ab bhi goal se match kar rahi hai? Credit quality bigdi to nahi?
Beginners Ki 7 Common Mistakes
- "FD jaisa guaranteed" samajhna: Debt fund me NAV gir sakti hai. Guarantee chahiye to FD/PPF dekho.
- Sirf past return dekhkar fund chunna: Pichhle 1 saal ka 9% return agle saal repeat ho, zaroori nahi — khaas taur par rate-cycle badalne par.
- Credit risk fund ko normal samajhna: Zyada YTM dekhkar khush mat ho — kam rating = zyada default risk. Beginners credit risk fund se door rahein.
- Expense ratio ignore karna: 1.5% expense ratio wala fund 0.3% wale se har saal 1.2% kam dega — compounding me ye bada farq hai.
- Duration ka mismatch: 6 mahine ke goal ke liye long-duration fund lena — rate hike hua to nuksaan pakka.
- Switch = tax-free samajhna: Fund badalne par redemption tax lagta hai. Bar-bar switch karna return kha jaata hai.
- Emergency fund poora debt fund me rakhna: Emergency fund ka ek hissa savings account me turant uplabdh hona chahiye — debt fund me nikasi me 1-2 din lagte hain.
FAQs
Q1. Kya debt mutual fund me mera paisa doob sakta hai?
Haan, sambhavna kam hai lekin zero nahi. Byaaj daren badhne par NAV gir sakti hai, aur company default par bhaari nuksaan ho sakta hai. Isliye duration aur credit quality dekhkar fund chuno — "safe" ka matlab "risk-free" nahi hota.
Q2. Kya debt fund FD se better hai?
"Better" aapke goal par nirbhar karta hai. Tax ke lihaj se 2023 ke baad dono lagbhag ek jaise hain (slab rate). Debt fund me liquidity behtar hai (bina penalty nikasi) aur rate-cut cycle me NAV badhne ka bonus mil sakta hai. Lekin capital protection chahiye to FD aage hai.
Q3. Debt fund me minimum kitna invest kar sakte hain?
Aam taur par lump sum ₹5,000 se aur SIP ₹500-₹1,000 se shuru ho jaata hai (fund ke hisaab se alag ho sakta hai). Koi badi rakam ki zaroorat nahi — chhoti SIP se shuru karo.
Q4. Kya debt fund me 80C tax deduction milta hai?
Nahi. Debt mutual fund 80C ke tehat deduction nahi deta. 80C ke liye ELSS, PPF, EPF, tax-saver FD jaise options hain.
Conclusion
Debt mutual fund equity aur FD ke beech ka rasta hai — equity se kam volatile, FD se zyada flexible. Lekin 2023 ke tax badlav ke baad iska sabse bada tax-fayda khatm ho chuka hai, isliye ise aankh band karke mat chuno.
Yaad rakhne wali 3 baatein:
- Duration = goal se match karo — ye 80% sahi chunav hai.
- Credit quality dekho — AAA aur sarkari papers zyada, tension kam.
- Tax slab rate par lagega — post-tax return hi asli return hai.
Chhote goals ke liye liquid/ultra-short fund se shuru karo, samajh badhne par hi aage badho. Aur hamesha — invest karne se pehle fund ki factsheet khud padho.
Disclaimer: Ye article sirf general educational information ke liye hai, professional financial advice nahi hai. Invest karne se pehle certified financial advisor se salah lein. Mutual fund investments market risks ke adheen hain — saare related documents dhyan se padhein.