“Mere haath me ₹2 lakh aaye hain — bonus mila hai. Ab sawaal ye hai: poora paisa ek saath invest kar dun, ya har mahine thoda-thoda karke lagaaun?” — Ye sawaal lagbhag har us investor ke mann me aata hai jiske paas ek saath thodi badi rakam aati hai. Bonus, arrears, FD mature hona, ya koi purani saving — paisa haath me aate hi sabse badi confusion yehi hoti hai: SIP karun ya lump sum?
Dono tareeke mutual fund me invest karne ke hi hain, par inka nature, risk aur psychology bilkul alag hai. Is article me hum dono ko aamne-saamne rakhkar samjhenge — kaun kab behtar hota hai, aur aapke liye sahi choice kaise karein.
SIP Aur Lump Sum Me Asli Farq Kya Hai?
Pehle dono ko ek line me samajh lete hain:
- SIP (Systematic Investment Plan) — har mahine ek fixed rakam (jaise ₹10,000) invest karna. Paisa dheere-dheere, market ke utar-chadhav ke saath lagta hai.
- Lump Sum — poori rakam ek saath invest karna (jaise ₹1,20,000 ek hi din me).
Simple example: Sochiye aapko sabzi kharidni hai. SIP matlab har hafte thodi-thodi sabzi lena — daam upar-neeche hote rahenge, par average me sahi padega. Lump sum matlab poori mahine ki sabzi ek hi din me kharid lena — agar us din daam saste hain to jackpot, aur agar mehnge hain to mahine bhar mehngi sabzi khani padegi. Bas yahi farq investing me bhi hai.
Lump Sum Kaise Kaam Karta Hai?
Lump sum me aapka poora paisa day one se market me kaam karna shuru kar deta hai. Maan lijiye aapne ₹1,20,000 ek saath kisi equity mutual fund me lagaye jab NAV ₹100 tha — to aapko 1,200 units mil gayin. Agar 5 saal me NAV ₹180 ho jata hai, to value ₹2,16,000 ho jayegi — poore paise ko compounding ka poora waqt jo mila.
Par agar invest ke 2 mahine baad market 20% gir jaye, to ₹1,20,000 ki value ₹96,000 reh jayegi — aur ye dekhkar zyadatar log ghabra jate hain. Isi liye kehte hain: lump sum me timing ka risk sabse bada hota hai.
Dono Ka Seedha Comparison
| Point | SIP | Lump Sum |
|---|---|---|
| Paisa kab lagta hai | Har mahine thoda-thoda | Ek saath poora |
| Market timing ka risk | Kam — kharid cost average ho jati hai | Zyada — ek hi din ke bhav par sab kuch |
| Discipline | Auto-debit se apne aap banti hai | Khud se dobara invest karna padta hai |
| Chhoti income walo ke liye | Behtar — ₹500 se shuruat | Mushkil — bada paisa ek saath chahiye |
| Lambi avadhi me sambhavit return | Achha | Aam taur par thoda behtar (poora paisa zyada samay kaam karta hai) |
| Ghabrahat | Kam — har mahine nayi kharid | Zyada — bada nuksaan ek saath dikhta hai |
| Best kab | Regular salary income ho | Badi rakam pehle se haath me ho |
Ek baat dhyaan dein: lambi avadhi me lump sum aam taur par thoda behtar perform karta hai — poora paisa zyada samay tak market me rehta hai, to compounding ko zyada waqt milta hai. Par ye “aam taur par” hai, guarantee nahi — aur iske liye beech ke utar-chadhav jhelne ki himmat chahiye.
Ek Hi Paisa, Do Raste: Udaharan Se Samjhein
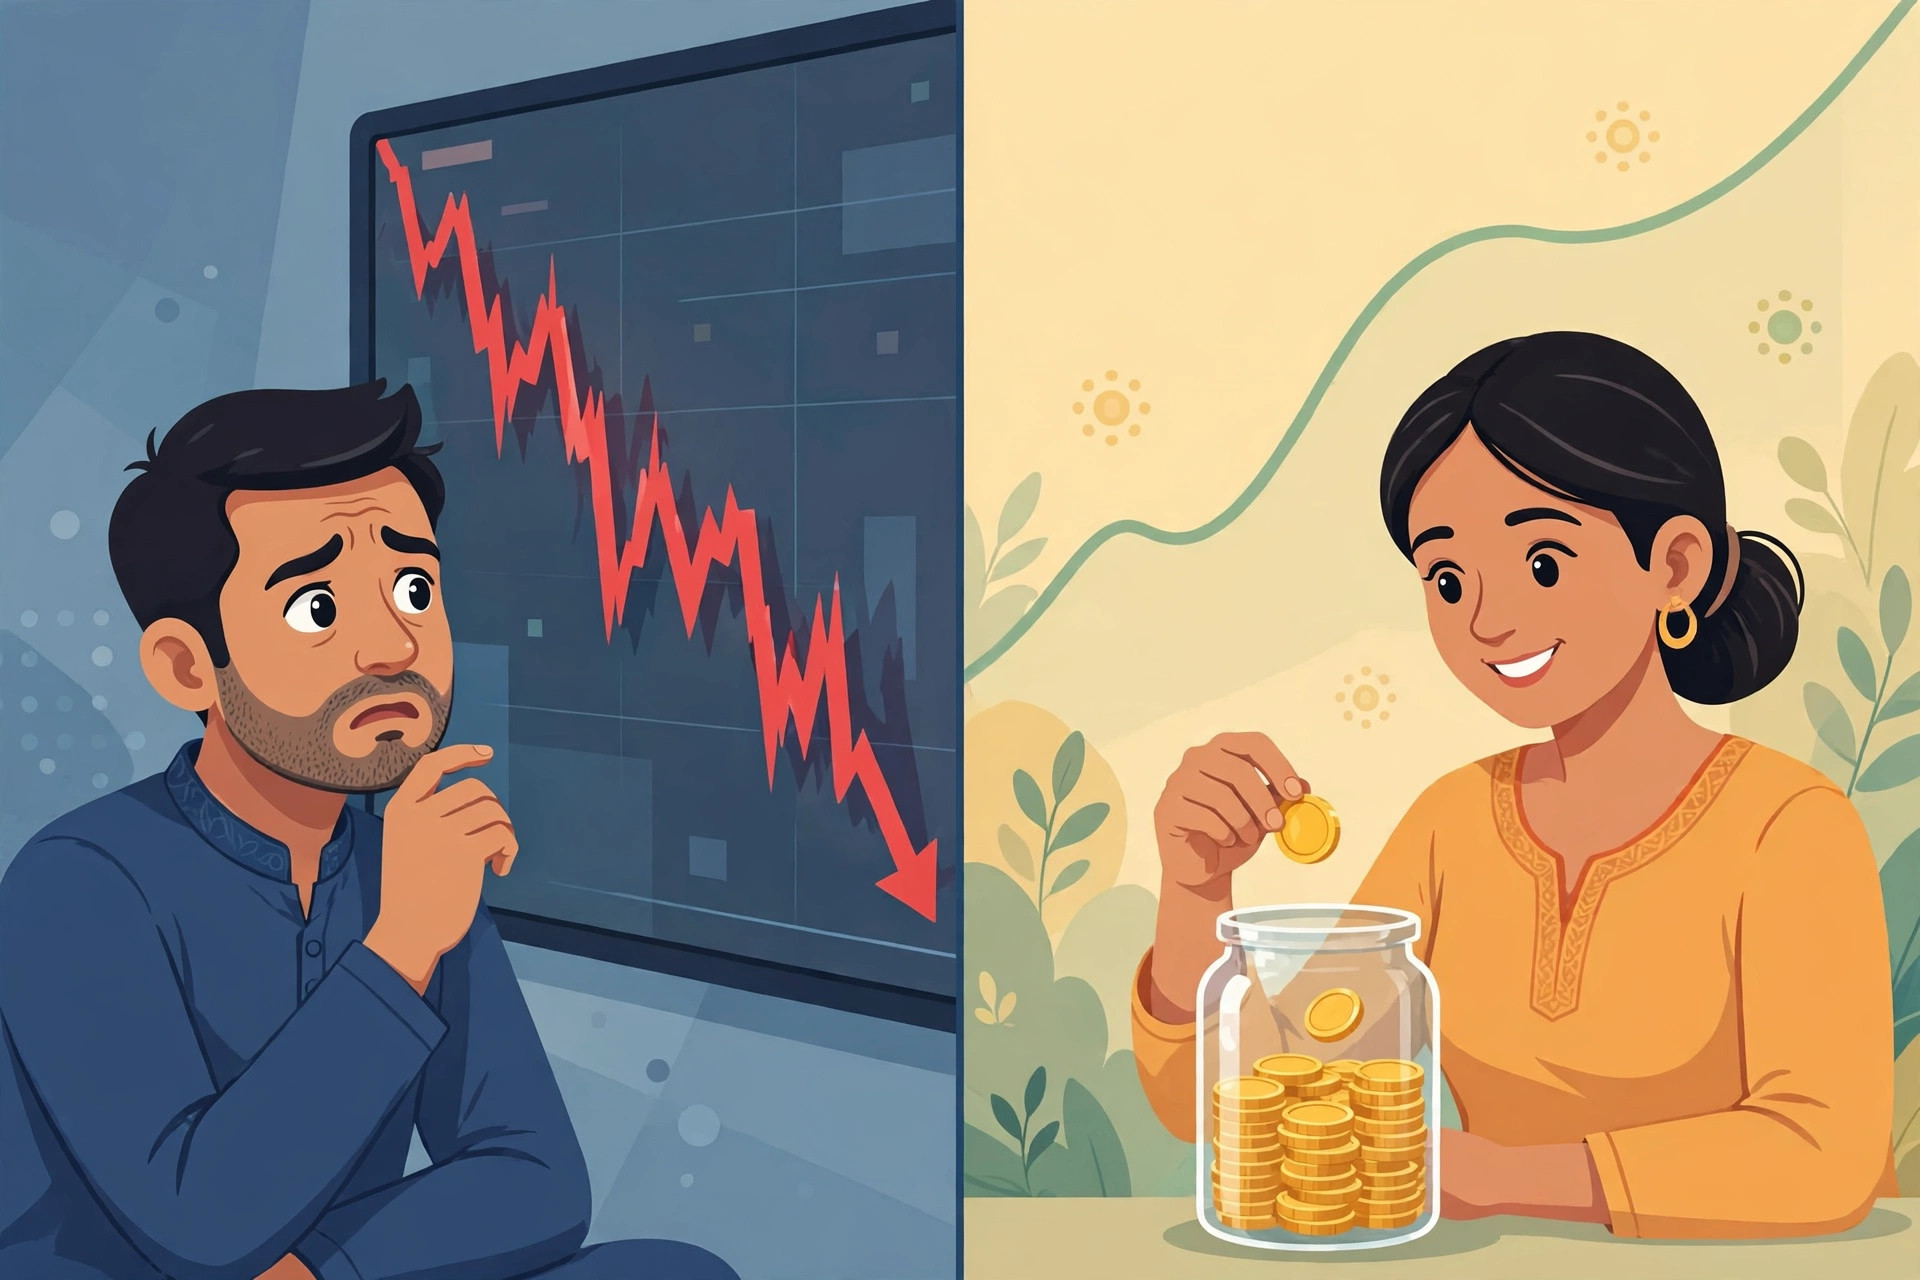
Maan lijiye aapke paas ₹1,20,000 hain aur 5 saal ka nazariya hai. Do raste:
Rasta A — Lump sum: Poore ₹1,20,000 aaj hi invest. Agar market aam taur par saalana 12% badhti hai (sirf udaharan — koi guarantee nahi), to 5 saal me value lagbhag ₹2.1 lakh ke aaspaas ho sakti hai.
Rasta B — SIP: ₹10,000 per month, 12 mahine tak (total ₹1,20,000). Paisa dheere-dheere lagega, to compounding ko kam samay milega. Usi 12% wale udaharan me value lagbhag ₹1.95–2 lakh ke aaspaas ho sakti hai — thodi kam, kyunki aakhri kishton ko badhne ka waqt hi nahi mila.
Par ab sochiye — agar pehle saal me hi market 15% gir jaye to? Rasta A me aapka poora paisa ek saath girega. Rasta B me aapki aane wali kishten saste bhav par zyada units kharidengi — jise kehte hain rupee cost averaging.
Seekh: Return ka antar aam taur par chhota hota hai, par neend ka antar bada hota hai. Jo rasta aapko beech me ghabrakar paise nikalne par majboor na kare, wahi aapke liye behtar hai.
Lump Sum Kab Behtar Hota Hai?
Ye 4 situations dekhein — agar inme se zyadaatar aap par lagu hain, to lump sum socha ja sakta hai:
1. Lambi avadhi ka nazariya ho (7-10 saal ya zyada)
Samay jitna lamba, timing ka risk utna kam. 10 saal me market ke 2-3 bure saal bhi aam taur par average ho jate hain, aur poore paise ko compounding ka poora waqt milta hai.
2. Market me badi girawat ke baad
Jab market apne peak se 15-20% ya zyada gir chuki ho, to lump sum aam taur par samajhdaari bhara kadam mana jata hai — aap saste bhav par kharid rahe hain. Par “bottom” pakadne ki koshish mat karein; koi nahi janta sabse neeche ka point kaun sa tha.
3. Paisa pehle se haath me ho aur zaroorat na ho
Bonus, matured FD, ya purani saving — jo paisa agle 5-7 saal tak chahiye hi nahi, use baithakar rakhne ka koi fayda nahi. Haath me pada paisa inflation se ghat-ta hai. Bas ek shart: 6 mahine ke kharche ka emergency fund alag se ready ho — warna zaroorat par beech me nikalna padega, aur galat samay ki nikasi sabse bada nuksaan hai.
4. Risk jhelne ki capacity ho
Agar portfolio 20% girne par bhi aap shaant reh sakte hain aur 2-3 saal wait kar sakte hain, to lump sum aapke liye theek hai. Agar ek mahine ki girawat me hi neend ud jati hai, to ye rasta aapka nahi.
SIP Kab Behtar Hoti Hai?
Aur ye 4 situations SIP ke haq me jati hain:
1. Regular salary ya monthly income ho
Har mahine aane wali income se har mahine invest karna sabse natural hai — “pehle invest, phir kharch” ki aadat SIP se apne aap ban jati hai.
2. Market timing ka dar ho
Aapko nahi pata market upar jayegi ya neeche — aur ye maan lena hi samajhdaari hai. SIP me timing ka sawaal hi khatm ho jata hai.
3. Pehli baar invest kar rahe hon
Beginners ke liye SIP sabse safe entry hai. Chhoti rakam se shuru karein, market ko samjhein, confidence badhe to rakam badha dein.
4. Discipline ki dikkat ho
Haath me bada paisa aate hi kharch ho jata hai — ye hum sab jaante hain. SIP me paisa salary aate hi kat jata hai, kharch karne ka mauka hi nahi milta.
Teesra Rasta: STP (Systematic Transfer Plan)
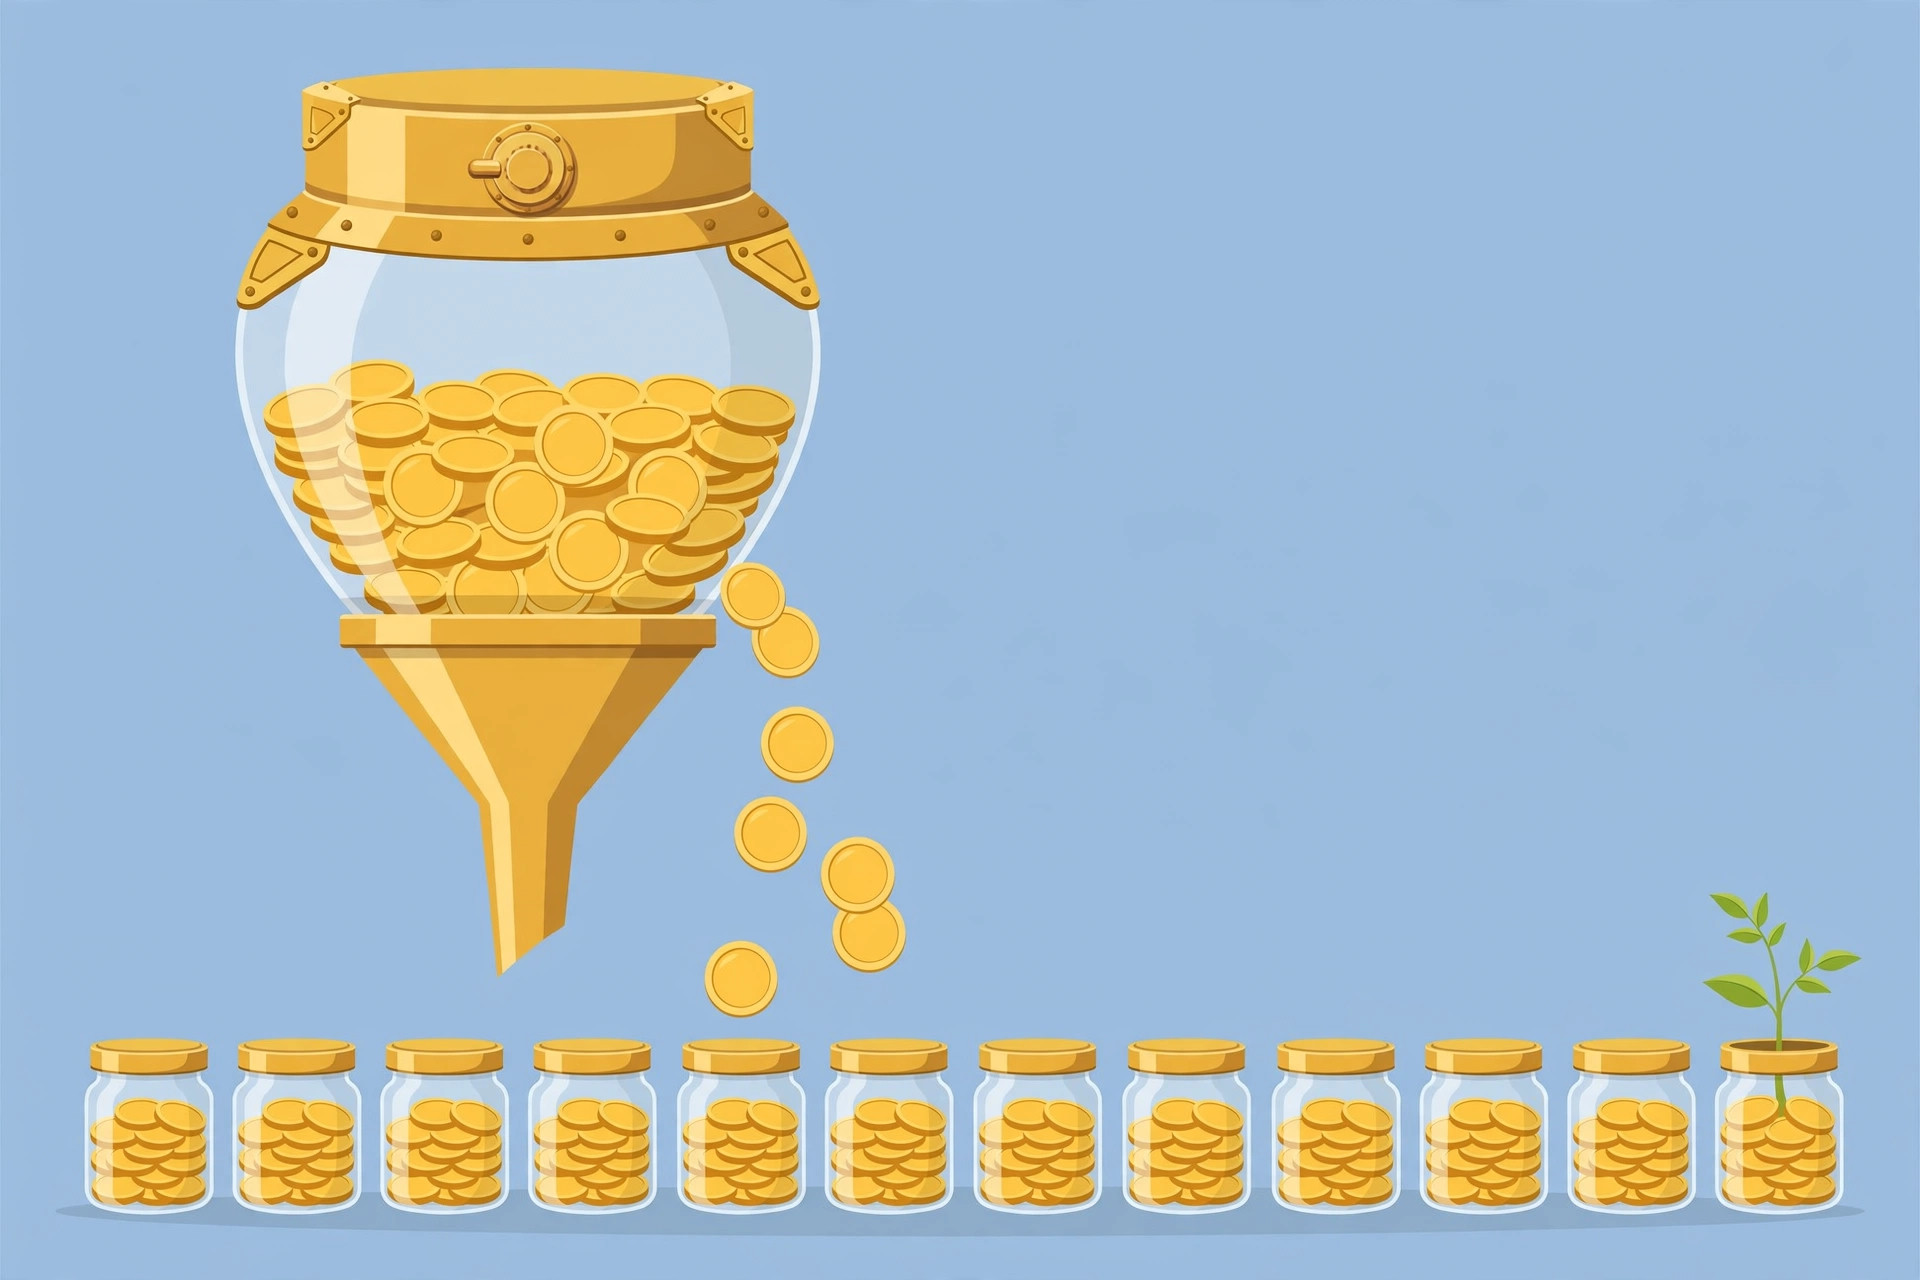
Ek beech ka rasta bhi hai — STP. Isme aap poora paisa ek saath kisi safe fund (jaise liquid fund) me daal dete hain, aur wahan se har mahine ek fixed rakam equity fund me transfer hoti rehti hai.
Example: ₹1,20,000 liquid fund me daale, har mahine ₹10,000 equity fund me transfer. Paisa bekaar nahi baithta — liquid fund me thoda return bhi milta rehta hai — aur equity me entry dheere-dheere hoti hai, to timing ka risk kam. STP un logon ke liye best hai jinke paas badi rakam hai, par ek saath equity me daalne se dar lagta hai.
5 Common Galtiyan
- Tez market me lump sum lagana — “Market upar ja rahi hai, abhi lagata hun” — daudte market me ek saath paisa lagana aam taur par mehenga padta hai.
- SIP ko 6 mahine me judge karna — SIP ka asar 5-7 saal me dikhta hai; jaldi band karna matlab compounding ko beech me rokna.
- Emergency ka paisa invest kar dena — Phir zaroorat par galat samay me nikalna padta hai, aur wahi sabse bada nuksaan hai.
- Confuse hokar kuch na karna — “SIP karun ya lump sum” sochte-sochte mahine nikal jate hain, paisa savings account me pada rehta hai. Faisla lena, na lene se behtar hai.
- Sab kuch ek hi fund me — Chahe SIP ho ya lump sum, poora paisa ek fund me mat lagayein; 2-3 alag prakar ke funds me baantein.
Apne Liye Kaun Chunein? (5 Sawaal)
Khud se ye 5 sawaal poochhein:
- Paisa kahan se aaya? Monthly salary se → SIP. Ek saath mili badi rakam → lump sum ya STP.
- Kitne samay tak chahiye nahi? 7+ saal → dono chalenge. 3 saal se kam → equity me dono risky; debt/FD dekhein.
- Market gire to kya karenge? Ghabrakar nikal lenge → SIP. Shaant rehkar wait karenge → lump sum.
- Emergency fund hai? Nahi hai → pehle wo banayein, phir invest. Hai → aage badhein.
- Pehli baar invest kar rahe hain? Haan → SIP se shuru karein. Anubhav hai → apni strategy ke hisaab se.
Golden rule: Galat tareeke se sahi fund chunne se achha hai, sahi tareeke se average fund chunna. Matlab — jo rasta aapko lagaatar invest karne de, wahi sabse behtar rasta hai.
FAQs
Q1. Kya SIP aur lump sum dono ek saath kar sakte hain?
Bilkul. Bahut se log karte hain — haath me aayi badi rakam ka kuch hissa lump sum (ya STP se), aur salary se har mahine SIP. Dono ka combination aam taur par balanced strategy mana jata hai.
Q2. Market crash ke time lump sum lagana sahi hai?
Badi girawat (15-20%+) ke baad lump sum aam taur par achha mauka mana jata hai, par poora paisa ek din me mat lagayein. 2-3 hisson me baantkar lagana zyada samajhdaari hai — kyunki “sabse neeche” ka point koi nahi janta.
Q3. SIP me minimum kitna invest kar sakte hain?
Zyadatar funds me ₹500 per month se SIP shuru ho jati hai. Kuch funds me ₹100 se bhi shuru hoti hai. Rakaam chhoti ho ya badi — shuruat karna sabse zaroori hai.
Q4. Kya lump sum me tax alag hota hai?
Nahi — tax invest karne ke tareeke (SIP ya lump sum) par nahi, fund ke prakar aur holding period par lagta hai. Tax rules badalte rehte hain, isliye invest se pehle latest rules check karte rahein.
Nishkarsh
SIP vs lump sum me koi universal winner nahi hai — sahi jawab aapki situation par nirbhar karta hai. Yaad rakhne wali 3 baatein:
- Lamba samay + badi rakam haath me + risk jhelne ki himmat → lump sum (ya STP) aam taur par behtar.
- Monthly income + timing ka dar + pehli baar investing → SIP aam taur par behtar.
- Sabse badi galti kuch na karna hai — faisla lein, shuru karein, aur lage rahein.
Paisa ped ki tarah hai — chahe beej ek saath boyein ya roz thoda-thoda paani dein, badhne me samay to lagega hi. Zaroori hai shuruat karna aur beech me ukhadna nahi.
Disclaimer: Ye article sirf general educational information ke liye hai, professional financial advice nahi. Invest karne se pehle apni risk capacity samjhein aur zaroorat ho to SEBI-registered financial advisor se salah lein.