“Salary to achhi hai, par mahine ke end me paisa kahan jata hai, pata hi nahi chalta.” — Ye line shayad aapne khud kahi ho, ya apne kisi dost ke muh se suni ho. Har mahine saving karne ka sochte hain, par kuch na kuch kharcha aa hi jata hai. Aisi situation me SIP (Systematic Investment Plan) sabse aasan aur popular tareeka hai — chhoti-chhoti rakam har mahine invest karke lambe samay me bada fund banana.
Is article me hum samjhenge ki mutual fund SIP hoti kya hai, kaam kaise karti hai, iske fayde, galtiyan jo beginners karte hain, aur SIP shuru karne ke practical steps.
Mutual Fund Kya Hai?
SIP ko samajhne se pehle mutual fund samajhna zaroori hai. Mutual fund ek aisa tareeka hai jisme hazaron investors apna paisa ek jagah jama karte hain. Is paise ko ek professional fund manager shares, bonds aur dusre securities me invest karta hai.
Simple bhasha me: agar aapke paas ₹5,000 hain, to aap seedha share market me diversify karna mushkil hoga. Par mutual fund ke through aapka chhota paisa bade pool ka hissa ban jata hai, aur aapko market ki growth ka fayda milta hai. Fund manager is paise ka management sambhalta hai — isliye beginners ke liye ye share kharidne se aasan hota hai.
Mutual fund ki do mukhya types hain:
- Equity mutual funds — zyadatar paisa shares me lagta hai; lambe samay me aam taur par zyada growth ki sambhavna, par short-term me upar-neeche (volatility) bhi zyada.
- Debt mutual funds — zyadatar paisa bonds aur fixed-income instruments me; aam taur par kam risk, kam return.
- Hybrid funds — dono ka mix.
SIP Kya Hai Aur Kaise Kaam Karti Hai?
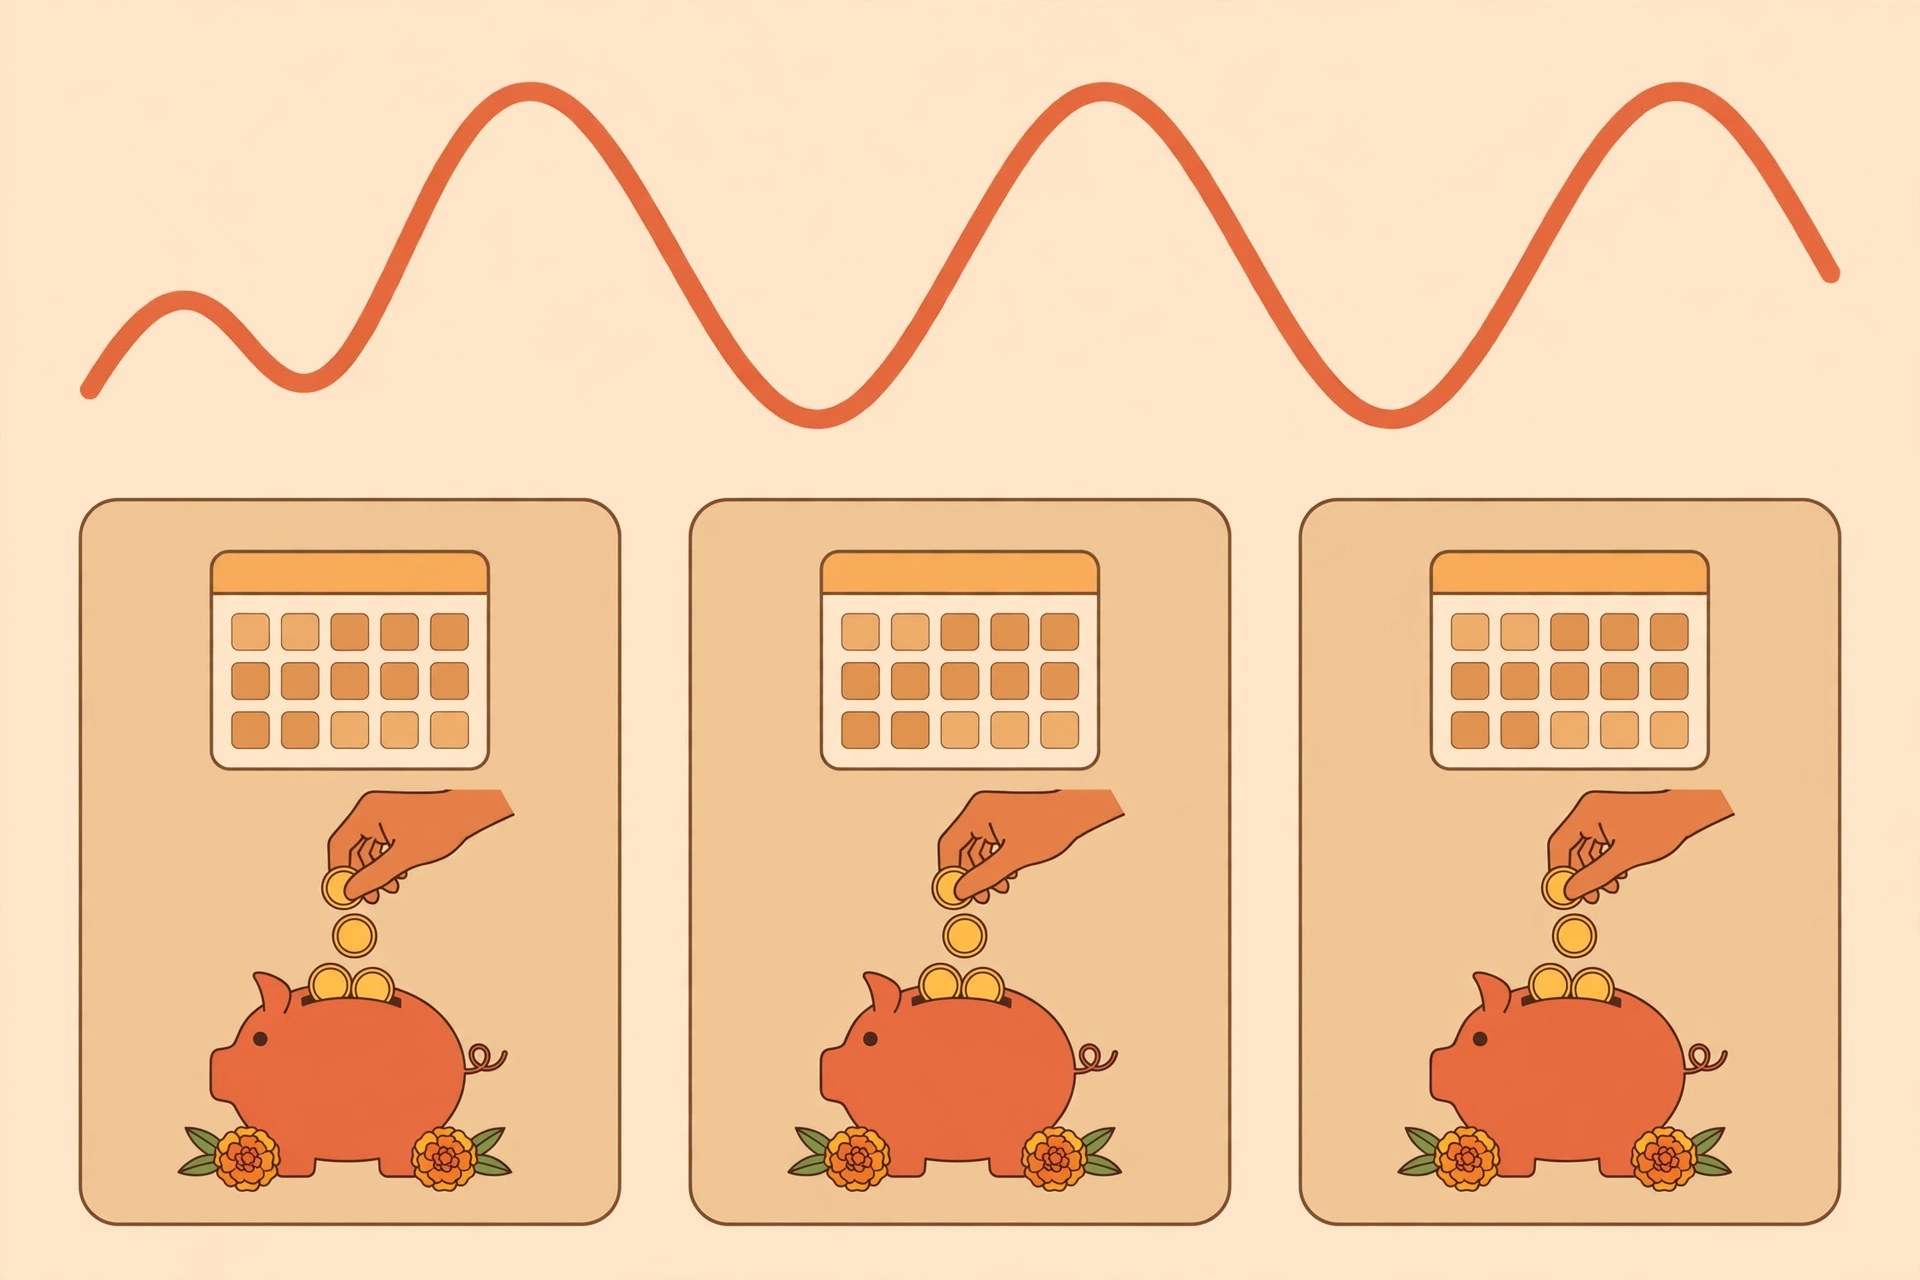
SIP (Systematic Investment Plan) mutual fund me invest karne ka ek tareeka hai — ek saath bada paisa lagane ke bajaye, har mahine ek fixed rakam invest ki jati hai. Ye rakam ₹500 se bhi shuru ho sakti hai, aur aapke bank account se auto-debit ho jati hai.
Example: Aap ₹5,000 per month ki SIP shuru karte hain. Har mahine ki ek fixed date (jaise 5 tarikh) ko ₹5,000 aapke bank account se katkar mutual fund me chala jata hai. Us din ke NAV (Net Asset Value) ke hisaab se aapko fund ki units mil jati hain.
- Jab market neeche hoti hai, NAV kam hota hai → zyada units milti hain.
- Jab market upar hoti hai, NAV zyada hota hai → kam units milti hain.
Isi ko kehte hain Rupee Cost Averaging — lambe samay me aapki average kharid cost santulit ho jati hai, aur aapko market timing ki tension nahi hoti.
SIP Ke 6 Bade Fayde
Chhoti rakam se shuruat
Sirf ₹500 per month se SIP shuru ho sakti hai. Bada paisa jama karne ka intezaar karne ki zaroorat nahi.
Rupee cost averaging
Upar bataya — market ke utar-chadhav ka fayda automatically milta hai.
Compounding ka jaadu
Invest kiya hua paisa aur us par milne wala return, dono aage badhte hain. Lambe samay (10-15 saal) me compounding ka asar kaafi bada ho sakta hai.
Disciplined saving
Auto-debit ki wajah se saving apne aap ho jati hai. “Bacha hua paisa invest karunga” ke bajaye “pehle invest, phir kharch” ki aadat banti hai.
Flexibility
SIP ko kabhi bhi badha-sakata, ghata-sakata ya rok sakte hain. Koi lock-in nahi (ELSS jaise tax-saving funds ko chhodkar, jisme 3 saal ka lock-in hota hai).
Goal-based investing
Retirement, bachon ki padhai, ghar ka down payment — har goal ke liye alag SIP chalai ja sakti hai.
SIP Se Kitna Paisa Ban Sakta Hai? (Udaharan)
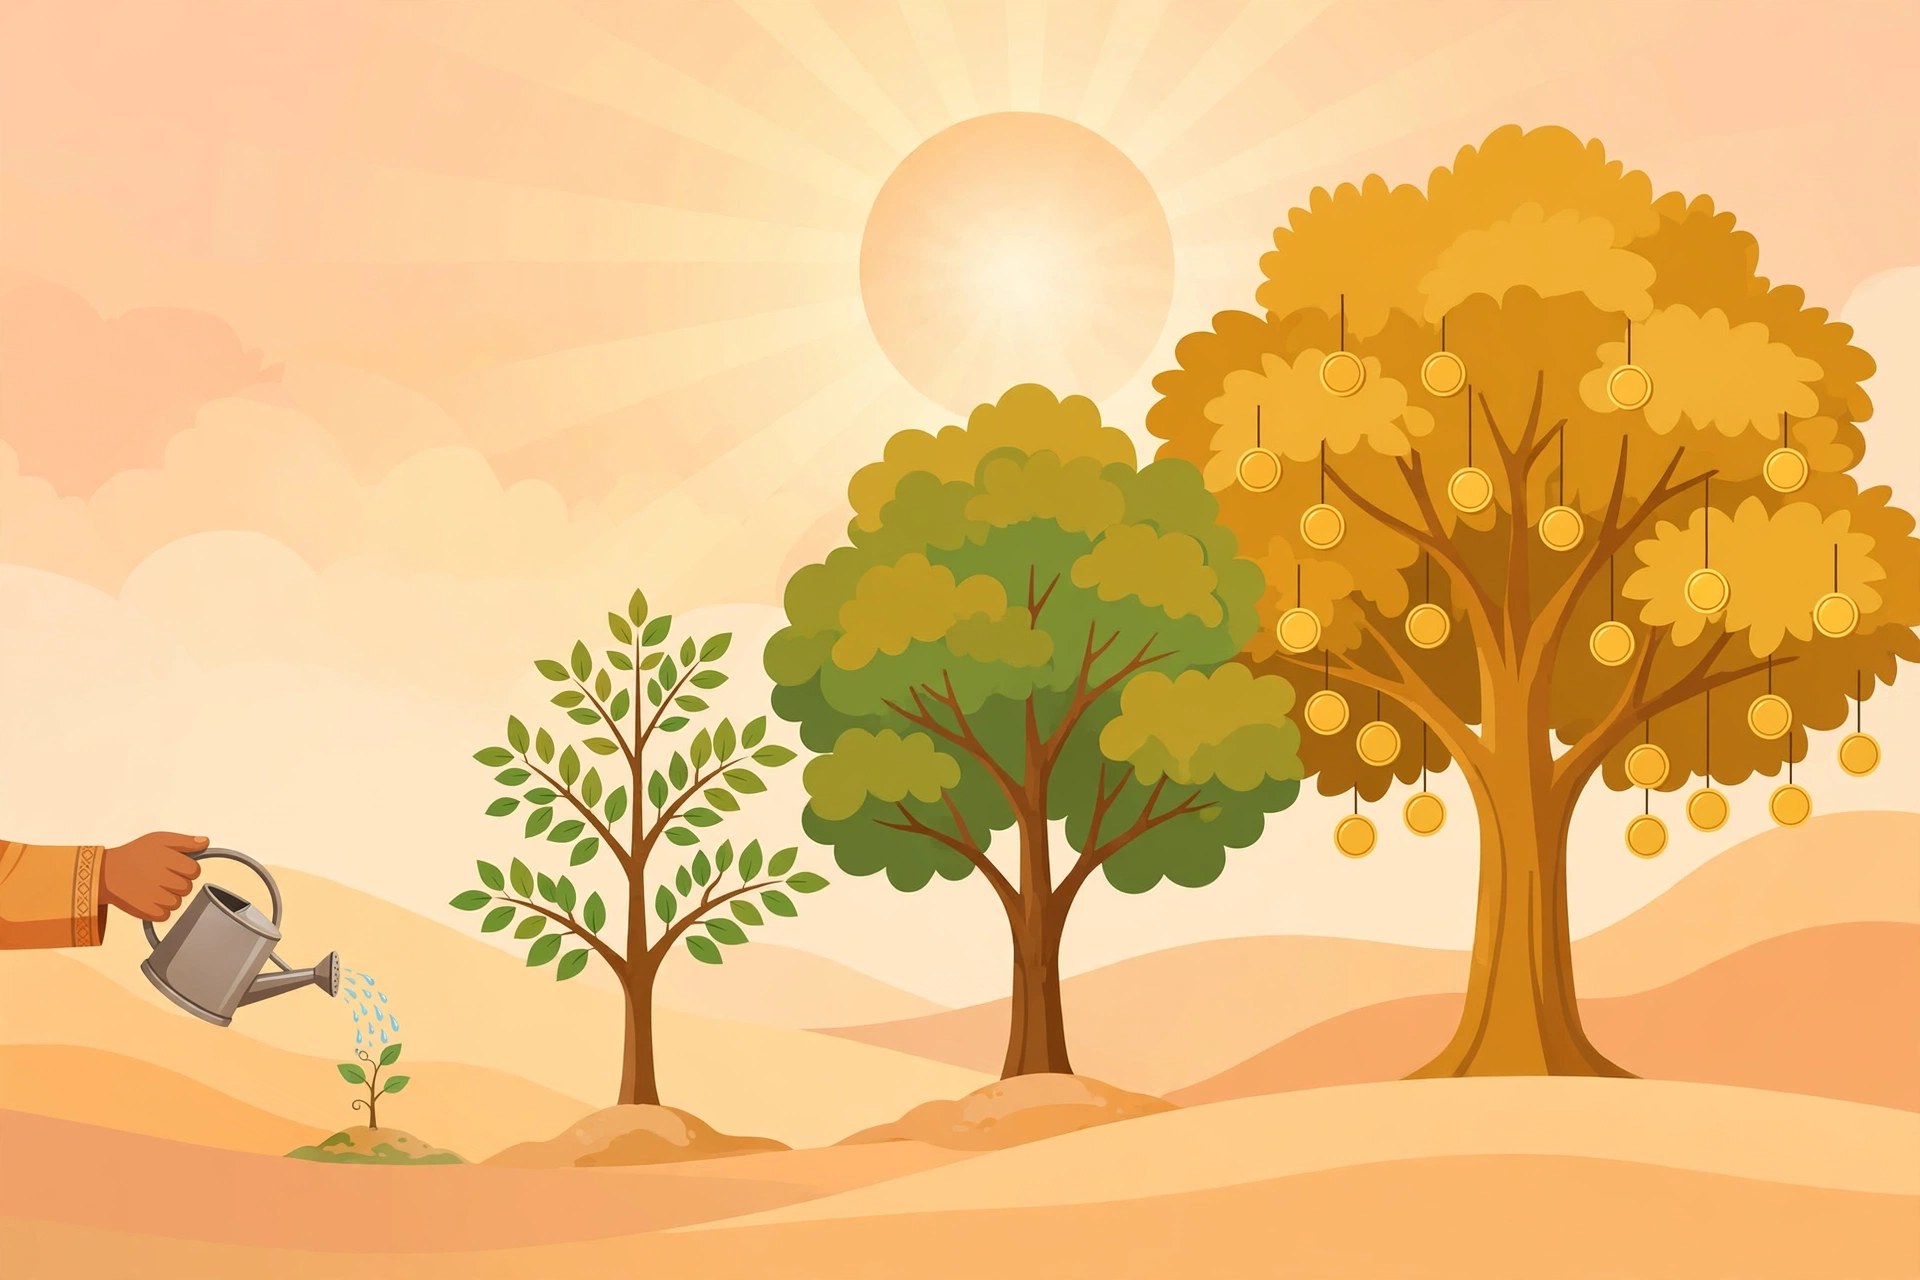
Chaliye ek simple udaharan dekhte hain. Maan lijiye aap ₹5,000 per month ki SIP 10 saal tak chalate hain, aur aam taur par 12% saalana return milta hai (ye sirf ek udaharan hai — koi guarantee nahi; actual return market par nirbhar karta hai, kam ya zyada dono ho sakta hai).
- Total invest kiya: ₹5,000 × 120 mahine = ₹6,00,000
- 12% annual return par lagbhag value: ₹11.6 lakh ke aaspaas
Matlab aapke ₹6 lakh ne lambe samay me lagbhag double hone ki sambhavna dikhai. Yehi compounding ka power hai — samay jitna lamba, asar utna bada. Par yaad rakhein: ye sirf ek calculation hai, market-linked investments me return ki koi guarantee nahi hoti.
SIP Shuru Kaise Karein? (Step-by-Step)
- KYC poori karein — Aadhaar + PAN se e-KYC online ho jati hai, 10-15 minute me.
- Goal tay karein — SIP kyun chahiye? Retirement, emergency ke baad ka bada goal, ya wealth creation? Goal ke hisaab se fund ka prakar chunein.
- Fund ka prakar chunein — Beginners ke liye aam taur par diversified equity ya hybrid funds samjhe jate hain lambe goals ke liye. Kisi specific fund ka naam yahan recommend nahi kar rahe — apna research karein ya SEBI-registered advisor se salah lein.
- Platform chunein — AMC ki website/app ya SEBI-registered investment platforms se direct plan me invest kar sakte hain (direct plan me expense ratio aam taur par kam hota hai).
- Rakam aur date fix karein — Salary ke 2-3 din baad ki date rakhein taaki paisa pehle invest ho, phir kharch ho.
- Auto-debit (NACH/e-mandate) set karein — Ek baar mandate approve ho jaye, har mahine paisa apne aap kat jayega.
- Review karte rahein — Saal me 1-2 baar apni SIP ka review karein, par har mahine ke utar-chadhav par ghabrayein nahi.
Kaun Sa Fund Prakar Chunein? (General Guide)
- Lambe goal (7+ saal) — Equity-oriented funds aam taur par consider kiye jate hain.
- Medium goal (3-5 saal) — Hybrid funds ka vikalp dekha ja sakta hai.
- Chhota goal (1-3 saal) — Debt funds ya RD/FD jaise safe options aam taur par behtar maane jate hain.
Important: Yahan koi specific fund ya scheme recommend nahi ki ja rahi. Fund chunne se pehle uska past performance, expense ratio, fund manager ka track record aur apna risk appetite zaroor dekhein.
Beginners Ki 5 Common Galtiyan
- Market girne par SIP rok dena — Ye sabse badi galti hai. Gira hua market hi sasti units dilata hai; SIP ka poora fayda tabhi milta hai jab aap lage rahein.
- Bahut jaldi return expect karna — 6 mahine me double ki ummeed rakhna galat hai. SIP lambe samay ka khel hai, kam se kam 5-7 saal ka nazariya rakhein.
- Har mahine fund badalna — Aaj ye fund, kal wo fund — isse kuch hasil nahi hota. Ek baar soch-samajhkar chunne ke baad patience rakhein.
- Emergency fund ke bina invest karna — Pehle 3-6 mahine ke kharche ka emergency fund banayein, phir SIP shuru karein. Warna zaroorat padne par SIP todni padegi.
- Direct vs Regular plan ka farq na samajhna — Direct plan me commission nahi hota, isliye lambe samay me return thoda behtar rehta hai. Platform chunte samay ye check karein.
SIP vs Lump Sum: Kya Farq Hai?
Lump sum me ek saath bada paisa invest hota hai, jabki SIP me chhoti rakam har mahine. Aam taur par:
- Jiske paas regular monthly income hai, uske liye SIP natural fit hai.
- Jiske paas ek saath bada paisa hai (bonus, maturity amount), wo lump sum ya STP (Systematic Transfer Plan) consider kar sakta hai.
Dono me se koi bhi “hamesha behtar” nahi — ye aapki situation par nirbhar karta hai.
FAQs
SIP me minimum kitna invest kar sakte hain?
Aam taur par ₹500 per month se SIP shuru ho jati hai. Kuch funds me ₹100 se bhi shuruat ho sakti hai.
Kya SIP me paisa doob sakta hai?
SIP market-linked hai, isliye short-term me value ghat-badh sakti hai. Par lambe samay (7-10+ saal) me diversified equity SIPs ne aam taur par achha pradarshan dikhaya hai. Phir bhi, koi guarantee nahi hoti.
SIP beech me rok sakte hain kya?
Haan, bilkul. SIP pause ya stop karne par koi penalty nahi hoti (ELSS ke lock-in ko chhodkar). Par baar-baar rokne se compounding ka fayda kam ho jata hai.
SIP aur RD me kya farq hai?
RD (Recurring Deposit) bank ka fixed-return product hai — return pehle se tay hota hai aur risk lagbhag nahi hota. SIP market-linked hai — return fixed nahi, par lambe samay me aam taur par zyada growth ki sambhavna hoti hai.
Nishkarsh
SIP aam aadmi ke liye wealth banane ka sabse simple aur disciplined tareeka hai. Chhoti rakam, har mahine, lambe samay tak — bas itna formula hai. Market ke shor se door rahiye, apne goal par focus rakhiye, aur SIP ko samay dijiye. Yaad rakhein: SIP me sabse bada dost samay hai, aur sabse bada dushman adhirta.
Disclaimer: Ye article sirf general educational information ke liye hai, professional financial advice nahi hai. Invest karne se pehle apni research karein aur zaroorat ho to certified financial advisor se salah lein.