“Yaar, maine ek mutual fund me SIP shuru ki hai — fund manager khud stocks choose karta hai, returns badhiya milenge!” — Ye baat sunte hi aapke dost ne phone nikala aur apna portfolio dikhaya: uska paisa ek index fund me tha. “Dekh, mera fund market ko copy karta hai, koi manager ki fee nahi, saalon se consistently chal raha hai.” Ab aap confuse hain — index fund behtar hai ya active mutual fund? Kya fund manager ki samajh sach me extra return dilati hai, ya uski fee hi aapka return kha jati hai?
Ye sawaal har naye investor ke mann me aata hai. Achi khabar: iska jawab samajhna utna mushkil nahi hai jitna lagta hai. Is article me hum dono ko aamne-saamne rakhkar samjhenge — farq kya hai, cost ka khel kya hai, aur aapke liye kaun sahi hai.
Dono Ko Pehle Ek Line Me Samajh Lein
- Active Mutual Fund — Ek professional fund manager aur uski team decide karti hai ki kaun se stocks kharidein, kaun se bechein. Unka lakshya hota hai market se behtar return dena. Is mehnat ke liye fund aapse har saal ek fee leta hai.
- Index Fund — Ye kisi bhi manager ki samajh par nahi chalta. Ye bas ek index ko copy karta hai — jaise Nifty 50 ya Sensex. Index me jo 50 (ya 30) companies hain, fund unhi me, unhi ke ratio me paisa lagata hai. Koi stock-picking nahi, koi prediction nahi — bas copy-paste investing.
Simple example: Sochiye aapko Delhi se Mumbai jana hai. Active fund matlab ek experienced driver hire karna jo traffic dekhkar shortcut le — kabhi jaldi pahunchayega, kabhi galat shortcut me fas jayega, aur uski salary bhi deni hogi. Index fund matlab metro me baith jana — koi shortcut nahi, par fixed route, fixed samay, aur ticket sasta. Dono Mumbai pahunchayenge; farq cost aur certainty ka hai.
Asli Khel: Expense Ratio (Yehi Sabse Bada Farq Hai)
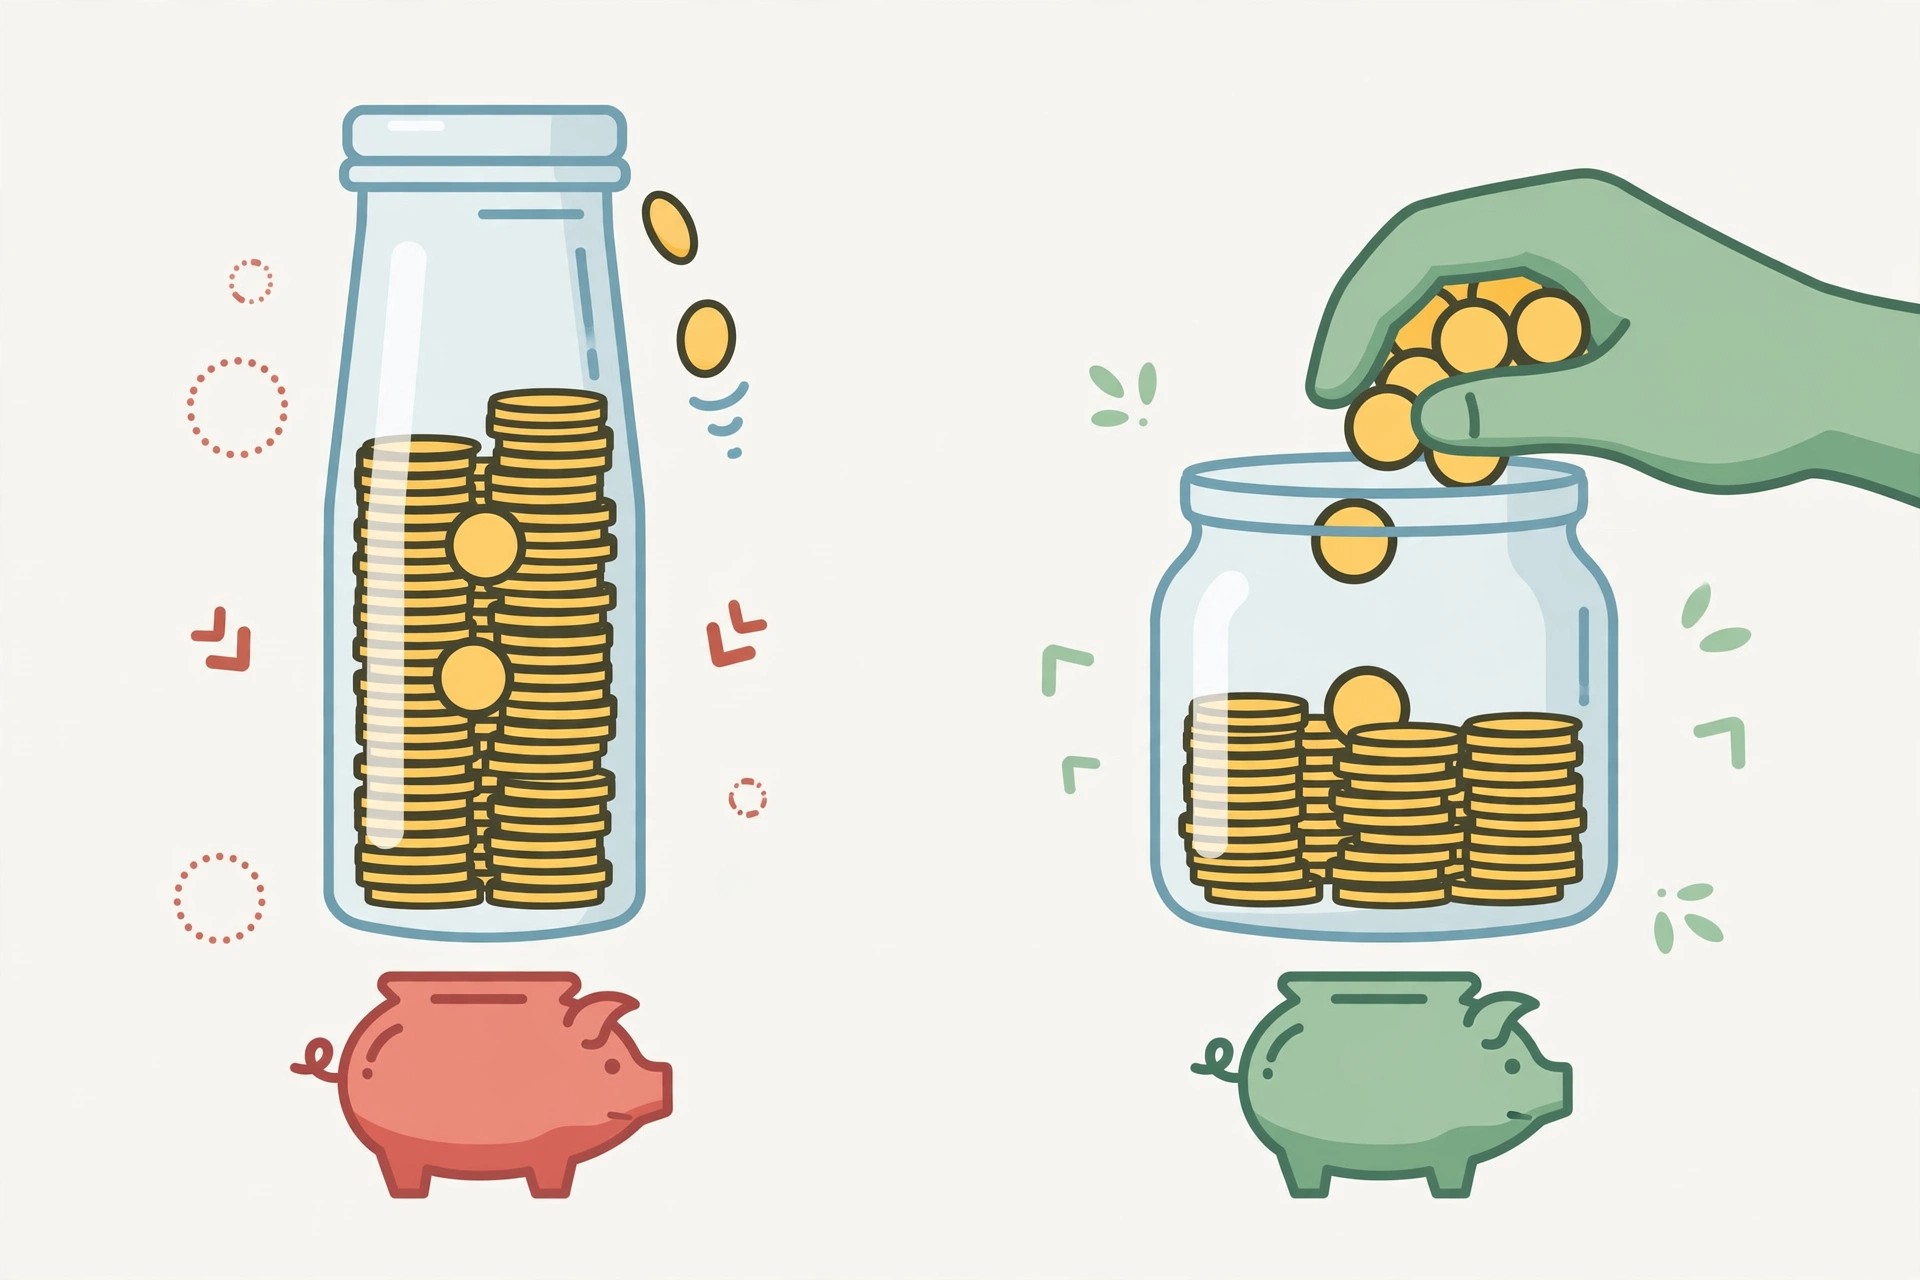
Mutual fund aapke paise par har saal jo charge lagata hai, use expense ratio kehte hain. Ye return me se kat-ta hai — matlab aapke haath me aane wala paisa iske baad hi milta hai.
- Index fund ka expense ratio — aam taur par 0.1% se 0.3% saalana (direct plan me). Manager ki team nahi hai, research nahi hai, to cost bhi lagbhag na ke barabar.
- Active fund ka expense ratio — aam taur par 1% se 1.5% saalana (regular plan me; direct plan me thoda kam, lagbhag 0.8%–1%).
Ye antar chhota lagta hai? Chalie 20 saal ka hisaab dekhte hain. Maan lijiye aapne ₹10,000 per month SIP shuru ki, aur dono funds ne fee katne se pehle market jaisa hi return diya — saalana 12% (sirf udaharan, koi guarantee nahi).
- Index fund (0.2% fee): 20 saal me value lagbhag ₹92–93 lakh ke aaspaas.
- Active fund (1.2% fee): 20 saal me value lagbhag ₹82–83 lakh ke aaspaas.
Lagbhag ₹10 lakh ka antar — sirf fee ki wajah se. Yehi compounding ka doosra pehlu hai: chhoti fee bhi lambe samay me badi rakam ban jati hai. Isiliye kehte hain — active fund ko sirf tab chunna chahiye jab uske extra return, extra fee se zyada hone ki ummeed ho.
Dono Ka Seedha Comparison
| Point | Index Fund | Active Mutual Fund |
|---|---|---|
| Kaun decide karta hai | Koi nahi — index ko copy karta hai | Fund manager + research team |
| Expense ratio | Bahut kam (0.1–0.3%) | Zyada (1–1.5% regular plan me) |
| Market se behtar return ki sambhavna | Nahi — market jitna hi milega | Sambhav hai, par guarantee nahi |
| Risk | Market jitna | Manager ke faislon par nirbhar — kabhi kam, kabhi zyada |
| Transparency | Poori — pata hai paisa kahan laga hai | Kam — portfolio badalta rehta hai |
| Beginners ke liye | Simple aur samajhne me aasan | Research aur monitoring chahiye |
| Best kab | Lambi avadhi, low-cost investing chahiye | Kisi specific strategy/theme par bharosa ho |
Performance Ka Sach: Kya Active Fund Manager Index Ko Hara Pate Hain?
Yehi sabse interesting sawaal hai. Data aam taur par ye batata hai:
- Lambi avadhi (10-15 saal) me zyadatar active funds apne benchmark index ko consistently hara nahi pate. Kuch saalon me kuch funds behtar karte hain, par har saal wahi fund top par rahe — ye bahut kam hota hai.
- Chhote aur mid-cap segments me active managers ke paas thoda zyada scope hota hai, kyunki wahan research ka fayda mil sakta hai. Large-cap me index ko harana sabse mushkil mana jata hai.
- Bure market me kuch active funds nuksaan thoda kam kar lete hain (cash hold karke ya defensive stocks se), jabki index fund poori girawat ke saath girega.
Matlab: active fund ka fayda sambhav hai, par consistent nahi. Aur jo fayda milta bhi hai, usme se fee katne ke baad aapke haath me kitna bachta hai — yehi asli hisaab hai.
Aapke Liye Kaun Sahi Hai? — 5 Sawalon Wala Decision Test
Apne aap se ye 5 sawaal poochhiye. Jitne zyada “haan” pehle group me honge, utna index fund aapke liye natural choice hai:
Index fund chunne par vichaar karein agar:
- Aap beginner hain aur simple, low-maintenance investing chahte hain.
- Aapko lambe samay (10+ saal) ke liye invest karna hai — retirement ya bachon ki padhai jaise goal ke liye.
- Aap cost-conscious hain — har saal bachta 1% bhi aapke liye mayne rakhta hai.
- Aapko fund manager ko track karne, fund badalne ka jhanjhat nahi chahiye.
- Aap market-average return se khush hain — “sabse zyada” return ka peechha nahi karna.
Active fund par vichaar kar sakte hain agar:
- Aapko kisi specific theme ya strategy par bharosa hai (jaise koi sector, ya small-cap growth story).
- Aap research kar sakte hain — fund ka track record, manager ka experience, consistency dekh sakte hain.
- Aap samajhte hain ki extra fee ka matlab extra ummeed hai — aur us ummeed par khara na utarne par fund badalne ki himmat rakhte hain.
- Aapka investment horizon lamba hai aur beech ke utar-chadhav se ghabrate nahi.
Golden rule: Agar confuse hain, to index fund se shuruat karein. Galat active fund chunne ka nuksaan, index fund ke “average” return se kai guna bada ho sakta hai. Simple shuruat > perfect shuruat.
Shuruat Kaise Karein: 5 Practical Steps
- Goal aur rakam tay karein. Kitne saal ke liye? Har mahine kitna? Jaise — retirement ke liye 20 saal, ₹15,000/month SIP.
- Index chunein. Beginners ke liye Nifty 50 index fund ya Sensex index fund sabse simple shuruat hai — desh ki sabse badi companies me diversified exposure.
- Direct plan chunein, regular nahi. Direct plan me distributor commission nahi hota, to expense ratio kam rehta hai. Wahi fund, wahi return — bas aapke haath me thoda zyada bachta hai.
- SIP shuru karein aur bhool jayein (almost). Auto-debit lagayein. Har mahine statement check karne ki aadat mat banayein — saal me 1-2 baar review kaafi hai.
- Active fund me dilchaspi ho to chhota allocation rakhein. Jaise 80% index fund + 20% ek achhe active fund me. Isse aap dono duniya ka fayda le sakte hain — bina poore portfolio ko manager ke bharose chhode.
Common Mistakes Jo Log Karte Hain
- Sirf pichhle saal ke top performer ko chunna. Jo fund pichhle saal sabse upar tha, zaroori nahi agle saal bhi wahi rahe. Consistency dekhein — 5 aur 10 saal ka track record — sirf 1 saal ka return nahi.
- Regular plan lena jab direct available ho. Wahi fund, wahi manager — regular plan me aap har saal 0.5–1% extra commission de rahe hain. Lambe samay me ye lakhon ka antar ban sakta hai.
- Index fund me “stock-picking” wali ummeed rakhna. Index fund market ko beat karne ke liye bana hi nahi hai. Agar aapko lagta hai “mera fund to market se tez badhega”, to aap galat product me hain.
- Har 3 mahine me fund badalna. Switching me exit load lag sakta hai, tax lag sakta hai, aur sabse bada nuksaan — compounding ka rhythm toot jata hai. Fund badlein to saal me ek baar, solid wajah se.
- Expense ratio ko ignore karna. “Bas 1% hi to hai” — 20 saal me ye 1% aapke corpus ka 10-15% kha sakta hai. Fee hamesha return me se katkar dekhein.
FAQs
Q1. Kya index fund me paisa doobne ka risk nahi hota?
Hota hai — index fund market ke saath upar-neeche hota hai. Agar Nifty 50 20% girega, to aapka index fund bhi lagbhag utna hi girega. Index fund market risk khatm nahi karta; wo sirf manager risk (galat stock chunne ka risk) aur high fee khatm karta hai.
Q2. SIP index fund me karun ya active fund me?
SIP dono me ho sakti hai — SIP invest karne ka tareeka hai, fund ka type nahi. Beginners ke liye index fund me SIP sabse simple combination hai: low cost + auto-discipline.
Q3. Kya main dono me invest kar sakta hoon?
Bilkul. Bahut se investors core-satellite approach use karte hain — portfolio ka bada hissa (jaise 70-80%) index fund me (core), aur chhota hissa 1-2 active funds me (satellite). Isse cost kam rehti hai aur thoda extra return ka mauka bhi milta hai.
Q4. Index fund ka return kitna mil sakta hai?
Koi fixed return nahi hota — ye poori tarah market par nirbhar hai. Aam taur par lambi avadhi me Indian equity market ne saalana 10-12% ke aaspaas return diya hai, par ye pichhla data hai, bhavishya ki guarantee nahi. Bure saalon me return negative bhi ho sakta hai.
Conclusion
Index fund vs active mutual fund ki ladai me koi universal winner nahi hai — par beginners ke liye index fund aksar smarter shuruat hoti hai: cost kam, samajhna aasan, aur koi manager-gamble nahi. Active fund tab sochiye jab aapko research ka shauk ho, kisi strategy par conviction ho, aur extra fee justify karne wala track record dikhe.
Yaad rakhiye — investing me sabse bada dushman galat fund nahi, der se shuruat hai. Chahe index chunein ya active, aaj shuru kiya gaya chhota SIP, kal ke perfect plan se behtar hai. Apna goal tay karein, cost samjhein, aur disciplined rahiye — market aam taur par disciplined investor ko inaam deti hai.
Disclaimer: Ye article sirf general educational information ke liye hai, professional financial advice nahi hai. Koi bhi investment decision lene se pehle apni research karein aur zaroorat ho to certified financial advisor se salah lein.